Respuesta rápida
El listado 69-B es la relación pública de contribuyentes que el SAT presume que facturaron operaciones inexistentes. Se consulta gratis y sin e.firma: descargas el archivo del portal de datos abiertos del SAT, buscas el RFC de tu proveedor y lees su situación. Si aparece como definitivo, sus facturas no tienen efecto fiscal.
Para escribir esta guía descargamos los cinco archivos oficiales del listado el 14 de septiembre de 2026 y contamos sus 14,761 registros. Bueno, los contó un script. Nosotros pusimos el café y la cara de concentración.
Nadie abre el listado 69-B por gusto. Se abre porque un proveedor dejó de contestar el teléfono, o porque alguien en la junta preguntó “¿y a ese ya lo revisaron?” y todos voltearon a ver al de contabilidad. El panorama completo de las diecinueve listas está en nuestra guía de la lista negra del SAT. Aquí vamos a una sola, la que más duele, y a cómo revisarla bien.
En esta guía
- Qué es el listado 69-B y qué archivos publica el SAT
- Cómo consultarlo paso a paso
- Por qué el archivo puede ir semanas atrás
- Cómo revisar cientos de proveedores de una vez
- Qué fecha arranca tu plazo de 30 días
- Qué hacer según la situación del proveedor
- Lo que encontramos al contar el listado
- Cada cuánto revisar y cómo guardar la evidencia
¿Qué es el listado 69-B del SAT?
El listado 69-B es la publicación de los contribuyentes que emitieron facturas sin tener activos, personal, infraestructura o capacidad material para respaldarlas, o que están como no localizados. El SAT presume que esas operaciones no existieron, con base en el artículo 69-B del Código Fiscal de la Federación. No es un solo archivo: en su página de contribuyentes publicados hay cinco. Estos son sus registros con información al 31 de julio de 2026.
| Archivo y registros | Si tu proveedor está ahí |
|---|---|
| Presuntos 838 | El SAT sospecha y aún no resuelve. Completa hoy el expediente de esas facturas. |
| Definitivos 11,917 | No desvirtuó la presunción. Sus facturas no tienen efecto fiscal y corre tu plazo. |
| Desvirtuados 340 | Probó ante el SAT que sí operaba. Guarda la consulta. |
| Sentencias favorables 1,666 | Ganó un medio de defensa. Revisa si antes estuvo en definitivos. |
| Listado completo 14,761 | Los cuatro juntos. Es el que conviene descargar. |
Para quien compra, lo importante viene después: cuando un proveedor llega a definitivo, sus facturas “no producen ni produjeron” efecto fiscal. Ese “produjeron” es el que le quita el sueño a cualquier contador, porque alcanza facturas que ya pagaste, deduciste y archivaste en una carpeta llamada “varios 2024”.
A las empresas publicadas se les dice EFOS y a sus clientes, EDOS. Aquí explicamos qué distingue a un EFOS de un EDOS.
Cómo consultar el listado 69-B paso a paso
Consultar el listado 69-B toma unos diez minutos, no pide e.firma y no cuesta nada. Solo pide no quedarte con el primer resultado.
- Entra a contribuyentes publicados del SAT, sección del artículo 69-B.
- Descarga el Listado completo. Pesa unos 5 MB y trae a todos, sin importar en qué quedó su caso, así que no tienes que abrir cuatro archivos y cruzar los dedos para no saltarte uno.
- Ábrelo en Excel. Las dos primeras filas son una nota legal y un título; los encabezados de verdad están en la fila 3.
- Busca el RFC con Ctrl+B, nunca el nombre. Una razón social se puede escribir de cinco maneras distintas y un RFC solo de una.
- Revisa todas las coincidencias: 78 RFC aparecen en más de un renglón, por ejemplo quien fue definitivo y luego ganó una sentencia favorable.
- Lee la columna Situación del contribuyente y las fechas de publicación de esa situación.
- Anota la fecha de “Información actualizada al” de la primera fila. Importa más de lo que parece.
¿Por qué salen símbolos raros en lugar de acentos?
El archivo viene codificado en Windows-1252, no en UTF-8. Excel para Windows en español suele abrirlo bien con doble clic, pero Google Sheets, Excel para Mac o una importación en UTF-8 convierten cada acento en un símbolo raro. Si te pasa, impórtalo desde el menú Datos, opción Desde texto/CSV, y en el origen del archivo elige 1252: Europeo occidental (Windows), como indica la ayuda de Microsoft para importar archivos CSV.
No es un tema de estética. Siete RFC del listado empiezan con Ñ, y con la codificación equivocada esa Ñ se rompe y la búsqueda no los encuentra. El proveedor sí está publicado y tu hoja jura que no, con la misma seguridad con la que todos juramos que ya mandamos ese correo.
El archivo del listado 69-B puede ir semanas atrás
El archivo descargable no se actualiza el mismo día que el SAT publica. El 14 de septiembre de 2026 el listado completo seguía con información al 31 de julio, mientras la página de oficios del SAT en gob.mx ya tenía publicaciones posteriores.
| Fecha | Qué publicó el SAT | ¿Está en el archivo con corte al 31 de julio? |
|---|---|---|
| 10 de julio | Nuevos presuntos | Sí |
| 14 de agosto | 103 definitivos | No |
| 21 de agosto | 14 definitivos | No |
| 4 de septiembre | 172 presuntos | No, ninguno de los 172 |
Traducido: un proveedor que quedó definitivo el 14 de agosto no sale en el archivo que descargaste un mes después. Tu hoja no miente, solo llega tarde, como el compañero que avisa “ya voy” cuando todavía no sale de su casa.
La solución toma dos minutos. Después de revisar el archivo, entra a la página de oficios de gob.mx y abre los anexos publicados después de la fecha de corte. Son PDF ordenados por fecha, con el RFC y el nombre de cada contribuyente.
Cómo revisar cientos de proveedores contra el listado 69-B
Con más de veinte proveedores, buscar RFC por RFC es la forma más lenta de perder una tarde. Lo práctico es cruzar tu lista completa contra el archivo del SAT con dos fórmulas de Excel, y dejar que la hoja te diga quién aparece.
- Arma una hoja llamada Proveedores con un RFC por renglón en la columna A. Tómalo del XML de tus facturas recibidas, no del catálogo donde alguien lo tecleó a las prisas.
- Pega el listado completo en otra hoja llamada SAT, sin las dos filas de arriba, para que los encabezados queden en la fila 1.
- En la celda B2 de Proveedores escribe
=CONTAR.SI(SAT!B:B,. Un 0 significa que no aparece; un 2 o más significa que hay varios renglones que leer con calma.A2) - En C2 escribe
=SI.ERROR(BUSCARX(A2,para traer la situación, o un “No” si no aparece. BUSCARX solo devuelve la primera coincidencia, y por eso va acompañada del conteo.SAT!B:B, SAT!D:D), "No") - Arrastra ambas fórmulas hacia abajo y filtra la columna B por todo lo que no sea 0.
Si tu Excel separa los argumentos con punto y coma, cambia las comas de las fórmulas y listo. Trescientos proveedores se revisan así en lo que se enfría un café. A mano, en lo que se enfría ese, se calienta otro y alguien se asoma a preguntar si ya comiste. Si prefieres que ese cruce viva dentro de un sistema, aquí está qué debe hacer un software de materialidad.
Ahora, la revisión es la mitad fácil del problema. La mitad difícil es tener, detrás de cada factura, la evidencia de que la operación ocurrió, y eso es lo que resolvemos con nuestro servicio de materialidad de las operaciones.
Cómo leer las fechas del listado y cuál arranca tu plazo
Cada renglón del listado completo trae 20 columnas. Después del número, el RFC, el nombre y la situación vienen cuatro bloques casi idénticos, uno por situación. Cada bloque repite lo mismo: número de oficio y fecha de publicación en la página del SAT, y número de oficio y fecha de publicación en el Diario Oficial. Emociona lo mismo que una fila en ventanilla, pero ahí vive la fecha que más te importa.
| Bloque de columnas | Para qué te sirve |
|---|---|
| No., RFC, nombre y situación | Identificar al proveedor y saber en qué quedó su caso |
| Presunción (SAT y DOF) | Saber desde cuándo había una alerta pública sobre él |
| Desvirtuados (SAT y DOF) | Confirmar cuándo salió limpio |
| Definitivos (SAT y DOF) | La fecha que arranca el plazo de 30 días de sus clientes |
| Sentencia favorable (SAT y DOF) | Saber si el definitivo quedó sin efectos, y desde cuándo |
Si tu proveedor es definitivo, la fecha que importa es la de publicación. El artículo 69-B da a quien usó esas facturas treinta días “siguientes al de la citada publicación” para acreditar que la operación ocurrió o para corregir su situación, y el listado sale en dos lugares con fechas distintas. Según el propio archivo, el Diario Oficial publicó los definitivos una mediana de 26 días después que el portal del SAT, y en uno de cada diez casos tardó más de 51 días.
Hay quien cuenta desde el Diario Oficial. Lo prudente es trabajar con la fecha más temprana, para que la diferencia te sobre y no te falte. Son días hábiles, porque el artículo 12 del Código no cuenta sábados, domingos ni festivos: es la única situación de la vida adulta en la que conviene sentirse atrasado antes de tiempo.
Qué hacer según la situación de tu proveedor en el listado 69-B
La situación del contribuyente decide la urgencia. Esto es lo que toca en cada caso, sin dramas y sin “luego lo vemos”.
| Situación | Qué pasa y qué haces esta semana |
|---|---|
| Definitivo | Sus facturas no tienen efecto fiscal, incluso las ya deducidas. Junta sus CFDI y decide: acreditar la operación o corregir con complementarias. |
| Presunto | Sus facturas conservan su efecto, pero hay un procedimiento abierto. Completa ya el expediente de esas operaciones. |
| Sentencia favorable | La resolución definitiva quedó sin efectos. Guarda la consulta y la fecha de la sentencia. |
| Desvirtuado | La presunción se cayó ante el propio SAT. Guarda la consulta y sigue normal. |
| No aparece | No hay nada publicado hasta la fecha de corte. Revisa gob.mx después del corte. |
Los dos caminos del definitivo están en la guía de cómo acreditar la materialidad de una operación. Adelanto lo esencial: acreditar depende de papeles que ya tienes, o que no vas a encontrar por más cajones que abras.
Lo que encontramos al contar el listado 69-B completo
Leer 14,761 renglones no es el plan de viernes de nadie, así que lo hicimos nosotros. Los conteos salen del listado completo del artículo 69-B al 31 de julio de 2026.
- Presunto casi siempre termina en definitivo. De las presunciones publicadas entre 2022 y 2025 que ya tienen resolución, 1,341 quedaron definitivas, 11 terminaron en sentencia favorable y ninguna aparece como desvirtuada.
- De presunto a definitivo pasan unos siete meses. La mediana entre las dos publicaciones en el portal del SAT es de 204 días. En los definitivos publicados desde 2025, ocho de cada diez tardaron entre 161 y 252 días.
- 2026 va más rápido que 2025. Entre enero y julio de 2026 el SAT publicó en su portal 673 definitivos, más que en todo 2025, cuando fueron 447.
- Publica casi cada quincena. De enero a julio de 2026 hubo dos publicaciones de definitivos en el portal cada mes: una grande a mediados de mes y otra más chica una semana después.
- No son solo empresas. 3,346 registros, casi uno de cada cuatro, tienen RFC de persona física.
- Hay casos que no se mueven. 103 contribuyentes con presunción publicada entre 2014 y 2024 siguen como presuntos.
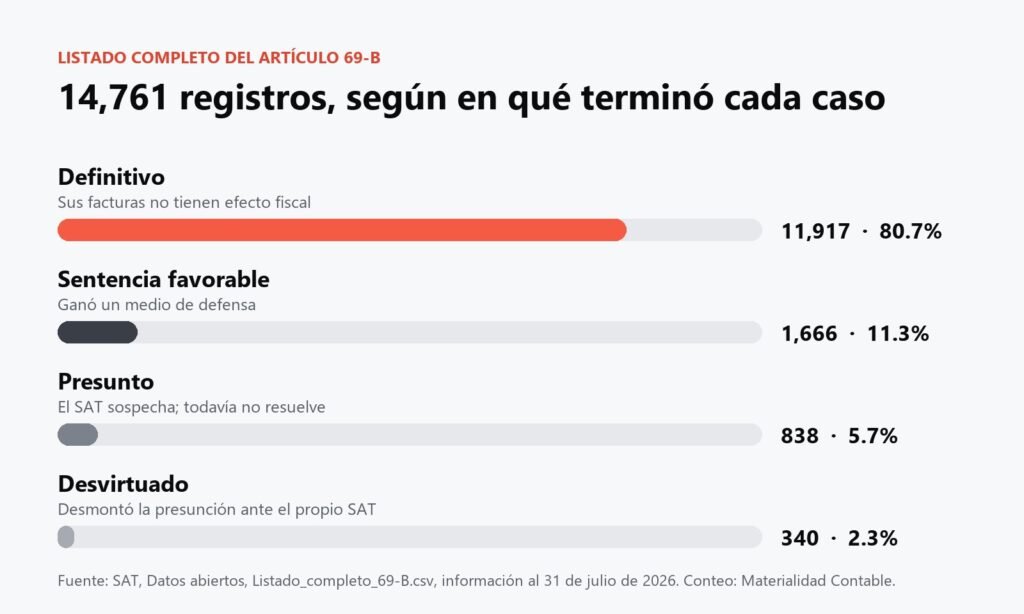
Ese último grupo lleva más tiempo en “presunto” que el celular que traes en la bolsa. Pero es la excepción. La lectura práctica es otra: cuando un proveedor aparece como presunto, el caso casi nunca se cae solo, así que trátalo como un aviso con siete meses de ventaja.
Cada cuánto revisar el listado 69-B y cómo guardar la evidencia
Con el ritmo de 2026, revisar una vez al mes es el mínimo razonable, más una revisión antes de dar de alta a un proveedor nuevo y otra antes de la declaración anual. La consulta solo te sirve después si queda guardada con su fecha.
- El archivo tal como lo bajaste, renombrado con el día de la descarga.
- La fecha de corte del SAT que dice su primera fila, porque “revisé en septiembre” no dice nada si el archivo era de julio.
- Una captura o PDF de la página de oficios de gob.mx del mismo día, para cubrir lo publicado después del corte.
- Tu hoja de cruce, con el resultado por proveedor y el nombre de quien la revisó.
Nada de esto es emocionante. Pero dentro de dos años, cuando alguien pregunte si revisaron a ese proveedor, la diferencia entre “sí, aquí está” y un “yo creo que sí” dicho mirando al techo es una carpeta con fecha.
Revisar el listado 69-B no basta para proteger tus deducciones
Revisar el listado 69-B reduce el riesgo de contratar a alguien que ya está señalado, pero no demuestra la materialidad de tus operaciones, es decir, que fueron reales. Un proveedor limpio hoy puede quedar definitivo el próximo año, y esa publicación alcanza facturas que ya cerraste. Lo único que sostiene esas facturas es el expediente de cada operación, con lo que el SAT pide cuando cuestiona una compra.
Un proveedor impecable en tu Excel de marzo puede aparecer definitivo en el de noviembre, sin mandar ni un mensaje de despedida. Por eso la revisión y el expediente son dos trabajos distintos.
| Revisar el listado | Tener el expediente |
|---|---|
| Te dice si el proveedor ya está señalado | Demuestra que la operación ocurrió |
| Protege las compras que todavía no haces | Protege las facturas que ya deduciste |
| Toma minutos al mes | Se arma al cerrar cada operación |
Si tu empresa mueve cientos de facturas al mes, en Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, listo para una revisión del SAT. Puedes ver cómo funciona en la página de materialidad de las operaciones.
Preguntas frecuentes sobre el listado 69-B
¿Necesito e.firma para consultar el listado 69-B?
No. Los archivos están en el portal de datos abiertos del SAT y se descargan sin iniciar sesión. Los anexos publicados en gob.mx tampoco la piden.
¿Cada cuánto se actualiza el listado 69-B?
El SAT publica presunciones y definitivos varias veces al mes; en 2026 salieron definitivos dos veces por mes. El archivo descargable se actualiza con menos frecuencia, así que conviene completar la consulta con la página de oficios de gob.mx.
¿Qué diferencia hay entre el listado 69 y el 69-B?
El listado 69 exhibe adeudos e incumplimientos, como créditos firmes o contribuyentes no localizados. El 69-B señala operaciones presuntamente inexistentes y, cuando llega a definitivo, las facturas del publicado dejan de tener efecto fiscal para sus clientes.
Mi proveedor está como presunto. ¿Ya perdí la deducción?
No por eso. Mientras siga como presunto, sus facturas conservan su efecto. Pero ninguna presunción publicada entre 2022 y 2025 terminó desvirtuada ante el SAT, así que es el momento de completar el expediente.
¿Desde cuándo cuentan los 30 días si mi proveedor queda definitivo?
Desde la publicación del listado definitivo, y son días hábiles. Como el portal del SAT suele publicar semanas antes que el Diario Oficial, lo prudente es contar desde la fecha más temprana.
¿Qué es el listado 69-B Bis?
Es otro procedimiento, para quienes el SAT presume que transmitieron pérdidas fiscales de forma indebida. Tiene sus propios archivos en la misma página y plazos distintos: veinte días para aportar pruebas, con una prórroga de diez.