Materialidad Contable

Etiqueta: SAT

  • Auditoría fiscal: qué es, los tipos que usa el SAT y cómo prepararte

    Auditoría fiscal: qué es, los tipos que usa el SAT y cómo prepararte

    Respuesta rápida

    Una auditoría fiscal es la revisión de si tus impuestos se calcularon y pagaron bien. Puede hacerla el SAT ejerciendo sus facultades de comprobación, con una visita, una revisión de gabinete o una revisión electrónica, o puede contratarla tu empresa a un despacho para detectar problemas antes que la autoridad. El SAT tiene cinco años para revisarte, y diez si no llevas contabilidad o no presentaste la declaración anual.

    Para esta guía leímos los artículos del Código Fiscal que regulan cada tipo de revisión, en su texto vigente. Los plazos que verás no salieron de un curso de hace cinco años, salieron del Código de esta semana.

    “Auditoría fiscal” es de esos términos que significan dos cosas distintas según quién lo diga. Si lo dice tu director general, normalmente quiere decir “que alguien revise antes de que nos revisen”. Si lo dice el SAT, ya empezó. Este artículo cubre las dos, empezando por la que quita el sueño.

    ¿Qué es una auditoría fiscal?

    Una auditoría fiscal es la revisión de si una empresa determinó y pagó correctamente sus impuestos. El nombre se usa para dos cosas muy diferentes, y confundirlas cuesta caro porque una la controlas tú y la otra no.

    La del SATLa preventiva
    Quién la hace: la autoridad, con facultades de comprobaciónQuién la hace: un despacho que tú contratas
    Cuándo empieza: cuando el SAT lo decideCuándo empieza: cuando tú lo decides
    Si encuentra algo: determina contribuciones, recargos y multasSi encuentra algo: te da tiempo de corregirlo tú mismo
    Plazos: los marca el Código FiscalPlazos: los que acuerdes en el contrato

    Las dos revisan lo mismo: si los números que declaraste corresponden con lo que pasó en la realidad. La diferencia es quién llega primero, y ahí está todo el chiste.

    Los cuatro caminos que usa el SAT para auditarte

    El artículo 42 del Código Fiscal de la Federación lista las facultades de comprobación de la autoridad. En la práctica, a una empresa le llegan por una de estas cuatro vías.

    TipoCómo llega y qué implica
    Visita domiciliariaLos visitadores llegan a tu domicilio, oficinas o bodegas y revisan ahí la contabilidad, los bienes y las mercancías
    Revisión de gabineteEl SAT te pide la contabilidad y la información para revisarla en sus propias oficinas, sin ir a las tuyas
    Revisión electrónicaEmpieza con una resolución provisional por buzón tributario, sobre información que el SAT ya tiene de ti
    Revisión del dictamenVa primero con el contador público que dictaminó tus estados financieros, antes de tocarte a ti

    La revisión electrónica es la que más ha crecido y la más fácil de subestimar, porque no llega nadie a tu puerta. Llega un documento al buzón, y si nadie lo abre, el plazo corre igual. Lo explicamos a detalle en la guía sobre qué es un requerimiento del SAT y cómo responderlo.
    Libreta abierta y pluma junto a una laptop y una taza de café sobre una mesa de madera
    La mayoría de las auditorías de hoy no tocan la puerta. Llegan al buzón tributario y esperan.

    ¿Cuánto puede durar una auditoría fiscal?

    El Código pone relojes a la autoridad, no solo a ti. Conocerlos cambia la conversación, porque te dice cuándo algo ya se les pasó.

    PlazoPara qué
    12 mesesConcluir una visita domiciliaria o una revisión de gabinete, desde que te notifican el inicio
    18 mesesEl mismo plazo, para contribuyentes del sistema financiero y quienes aplican el régimen opcional para grupos de sociedades
    2 añosCuando el SAT pide información a autoridades de otro país o revisa obligaciones de precios de transferencia
    6 mesesPara notificarte la resolución, contados desde el acta final de la visita
    15 díasLo que tú tienes para responder una revisión electrónica y aportar pruebas

    Hay un detalle de la revisión electrónica que vale dinero: si aceptas los hechos y corriges dentro de esos quince días, pagando lo omitido con sus accesorios, la multa baja al 20% de las contribuciones omitidas. Es de las pocas veces que el Código premia levantar la mano rápido.

    Los plazos de la autoridad se suspenden en varios supuestos, así que “doce meses” no siempre son doce meses de calendario. Pero sí son un límite real, y un expediente ordenado es lo que hace que ese límite juegue a tu favor en lugar de darte tiempo de sudar.

    ¿Hasta qué año pueden revisarte?

    Las facultades del SAT para determinar contribuciones e imponer sanciones caducan en cinco años, contados según el caso desde que presentaste la declaración del ejercicio o desde que debiste presentarla. Ese es el escenario normal.

    El escenario caro está en el mismo artículo 67: el plazo se va a diez años cuando el contribuyente no solicitó su inscripción en el Registro Federal de Contribuyentes, no lleva contabilidad o no la conserva el tiempo que exige el Código, y por los ejercicios en que no presentó la declaración anual estando obligado.

    Léelo otra vez, porque es la frase más cara del artículo: no llevar la contabilidad en orden no te esconde del SAT, le duplica la ventana para buscarte. Es el equivalente fiscal de esconderse debajo de la mesa en las escondidas.
    Laptop, libreta y pluma sobre una superficie de mármol vista desde arriba
    Cinco años de revisión se vuelven diez por no llevar contabilidad. El atajo que no es atajo.

    Qué te van a pedir en una auditoría fiscal

    La lista empieza donde la esperas: contabilidad, declaraciones, estados de cuenta, CFDI emitidos y recibidos. Y sigue donde se cae la mayoría de las empresas: la prueba de que las operaciones detrás de esas facturas ocurrieron de verdad.

    Esa segunda parte es la materialidad de las operaciones, y es donde se pierden las deducciones: contrato, evidencia de entrega, pagos y comunicaciones de cada operación revisada. Lo que la autoridad pide en concreto está en la guía de materialidad ante el SAT, y cómo armarlo, en la de cómo acreditarla paso a paso.

    Si además alguno de tus proveedores quedó publicado en el listado 69-B, esa parte de la revisión llega con prisa y con plazo propio. Y si el auditor pregunta no solo si la operación existió, sino para qué la hiciste, entra la razón de negocios.

    Cómo prepararte antes de que llegue

    Nadie arma un expediente durante una auditoría. Se arma antes, en días aburridos, que es justo por lo que casi nadie lo hace:

    Qué hacer antesPor qué
    Revisa que el buzón tributario llegue a alguien que lo leeEs la puerta por la que entra casi todo, y suele estar conectada al correo de quien renunció en 2023
    Cierra cada mes con su expediente, no solo con su pólizaContrato, evidencia de entrega, pago y CFDI conectados entre sí
    Revisa a tus proveedores contra los listados del SATGuarda la consulta con su fecha, es tu evidencia de que revisaste
    Documenta las decisiones grandes cuando las tomasCon su motivo de negocio y sus números, no de memoria dos años después
    Define quién contestaTres personas improvisando respuestas producen contradicciones que luego hay que explicar

    Si tu empresa mueve cientos de facturas al mes, ese expediente no se arma a mano sin que alguien se quede sin viernes. En nuestro servicio de materialidad de las operaciones cada factura llega a la revisión con su soporte completo y trazable.
    Cuaderno con una pluma encima junto a un teclado de computadora
    El trabajo que evita una auditoría fea es el mismo que nadie presume: cerrar bien cada mes.

    La auditoría fiscal preventiva: la que sí controlas

    La auditoría preventiva es una revisión que tú contratas para encontrar lo que encontraría la autoridad, mientras todavía puedes arreglarlo con declaraciones complementarias en vez de con abogados. Suele revisar cuatro frentes:

    FrenteQué busca
    Cumplimiento formalDeclaraciones presentadas, avisos, obligaciones registradas, buzón habilitado y tu opinión de cumplimiento en positiva
    DeduccionesRequisitos de cada gasto: forma de pago, comprobante y que sea indispensable
    ProveedoresQuién de tu padrón aparece en los listados del SAT, hoy y en años anteriores
    MaterialidadSi el expediente de cada operación relevante aguanta que lo lea un extraño

    El mejor momento para hacerla es antes de un evento que te exponga: una devolución grande, un contrato con gobierno, la venta de la empresa o la entrada de un socio. El peor momento es dos semanas después de que llegó el oficio, cuando ya solo sirve para confirmar el diagnóstico.

    En Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, listo para una revisión del SAT. Puedes ver cómo funciona en la página de materialidad de las operaciones.
    Escritorio de oficina con lámpara, computadora y accesorios de trabajo
    La auditoría preventiva se contrata cuando todavía se puede corregir con una complementaria.

    Preguntas frecuentes sobre la auditoría fiscal

    ¿Cuánto tiempo tiene el SAT para auditarme?

    Cinco años como regla general, contados desde que presentaste la declaración del ejercicio o desde que debiste presentarla. El plazo se va a diez años si no te inscribiste en el RFC, no llevas o no conservas la contabilidad, o no presentaste la declaración anual estando obligado.

    ¿Cuánto dura una auditoría del SAT?

    Una visita domiciliaria o una revisión de gabinete debe concluirse en 12 meses desde que se notifica su inicio, con excepciones de 18 meses y de 2 años. Después, la autoridad tiene 6 meses para notificar la resolución contados desde el acta final.

    ¿Qué diferencia hay entre visita domiciliaria y revisión de gabinete?

    En la visita, los visitadores acuden a tu domicilio o establecimientos y revisan ahí. En la revisión de gabinete, el SAT te requiere la información y la revisa en sus oficinas. Cambia el lugar y la dinámica, no la seriedad del asunto.

    ¿Qué pasa si acepto las observaciones de una revisión electrónica?

    Si dentro de los 15 días aceptas los hechos y pagas las contribuciones omitidas con sus accesorios, la multa es del 20% de esas contribuciones. Es el descuento por corregir antes de que la autoridad resuelva.

    ¿Una auditoría fiscal preventiva evita una del SAT?

    No la evita, porque quién y cuándo revisa lo decide la autoridad. Lo que hace es que, cuando llegue, ya hayas corregido lo corregible y tengas listo el soporte de las operaciones que te van a pedir.
  • Opinión de cumplimiento: qué es, cómo sacarla y qué hacer si sale negativa

    Opinión de cumplimiento: qué es, cómo sacarla y qué hacer si sale negativa

    Respuesta rápida

    La opinión de cumplimiento de obligaciones fiscales es un documento que emite el SAT y dice si estás al corriente. Se genera gratis en el portal con tu RFC y contraseña o tu e.firma, sale positiva o negativa, y sin una positiva no puedes firmar contratos con dependencias públicas ni recibir recursos públicos federales.

    Para esta guía revisamos el artículo 32-D del Código Fiscal, que es el que decide quién puede contratar con el gobierno y quién no, más la ficha del trámite publicada por el SAT.

    Casi nadie saca su opinión de cumplimiento por curiosidad. Se saca porque un cliente la pidió como requisito, porque hay una licitación con fecha límite el viernes, o porque alguien en finanzas dijo “seguro salimos bien” con un tono que no convenció a nadie.

    ¿Qué es la opinión de cumplimiento y qué resultados da?

    La opinión del cumplimiento es el documento con el que el SAT responde una pregunta simple: a la fecha de hoy, ¿este contribuyente está al corriente? Se consulta en el portal del SAT, se genera al momento y no cuesta nada.

    ResultadoQué significa
    PositivaEstás al corriente en las obligaciones que el SAT revisa para este fin
    NegativaHay adeudos, declaraciones faltantes o inconsistencias que tienes que atender
    Inscrito sin obligaciones fiscalesEstás en el RFC pero sin obligaciones registradas, así que no hay nada que calificar
    No inscritoEl RFC consultado no está registrado

    Una cosa que sorprende a mucha gente: la opinión es una foto del momento, no un certificado permanente. La de la semana pasada no te sirve si esta semana se te pasó una declaración, y eso es exactamente lo que revisa quien te la pide.

    Cómo sacar la opinión de cumplimiento paso a paso

    Según la ficha del trámite publicada por el SAT, no se necesita presentar documentación. El trámite es este:

    1. Entra al portal del SAT, a la opción Opinión del cumplimiento.
    2. Ingresa tu RFC y contraseña, o tu e.firma, y envía.
    3. Revisa el documento que se genera, con la fecha y la hora en que se emitió.
    4. Imprímelo o guárdalo en PDF. Ese archivo, con su fecha, es el que entregas y el que archivas.
    5. Si sale negativa, no la entregues y sigue leyendo: lo que viene abajo es la lista de motivos posibles.
    Laptop abierta sobre un escritorio claro junto a una planta pequeña
    Sacarla toma dos minutos. Arreglarla, cuando sale negativa, toma bastante más.

    Dónde te piden la opinión de cumplimiento y por qué

    La razón de fondo está en el artículo 32-D del Código Fiscal: ninguna autoridad, ente público o persona que reciba y ejerza recursos públicos federales puede contratar adquisiciones, arrendamientos, servicios u obra pública con quien esté en alguno de estos supuestos.

    Supuesto del artículo 32-DEn palabras simples
    Créditos fiscales firmesDebes impuestos y ya no hay forma de discutirlo
    Créditos determinados, firmes o no, sin pagar ni garantizarDebes y no has pagado ni dejado garantía
    No estar inscrito en el RFCNo existes para el SAT
    Declaraciones vencidas sin presentarFalta una declaración, aunque salga en ceros
    Estar como no localizadoEl SAT te buscó en tu domicilio y no te encontró
    Sentencia condenatoria firme por delito fiscalImpedimento por el mismo tiempo que dure la pena
    Estar en los listados del 69-B o del 69-B BisNo desvirtuaste operaciones inexistentes o pérdidas transmitidas
    Declarar ingresos o retenciones que no cuadran con tus CFDILo que reportaste no coincide con lo que facturaste

    Fíjate en el séptimo renglón, porque conecta dos mundos que la gente cree separados: aparecer en el listado 69-B del SAT te deja fuera de los contratos públicos. No es solo un tema de deducciones perdidas, es la puerta de entrada cerrada.

    Y aunque el artículo habla de recursos públicos, muchas empresas privadas grandes piden la opinión positiva a sus proveedores por su cuenta. Les sale más barato pedir un PDF que descubrir después que su proveedor era un problema con membrete.

    ¿Por qué sale negativa la opinión de cumplimiento?

    Casi siempre por una de tres razones, y ninguna es misteriosa cuando la ves escrita:

    1. Una declaración que falta. La más común, y la más tonta: una mensual en ceros que nadie presentó porque “no había movimiento”. Si ya te llegó un aviso por eso, la guía del requerimiento del SAT explica cómo responderlo.
    2. Un adeudo vivo. Un crédito fiscal que no está pagado, garantizado ni en convenio de pago a plazos.
    3. Una inconsistencia entre lo declarado y lo facturado. El SAT compara tus declaraciones contra tus CFDI, y cuando no cuadran, la opinión lo refleja.

    También están los casos menos frecuentes y más graves: estar como no localizado o aparecer en los listados del 69-B. Esos no se arreglan presentando un papel el jueves.

    Persona marcando una hoja sujeta a un portapapeles sobre una mesa blanca
    Una mensual en ceros sin presentar tumba una licitación. El Código no distingue entre olvido y estrategia.

    Cómo corregir una opinión negativa

    La ruta depende del motivo, y conviene atacarlos en este orden porque el primero es el más rápido:

    MotivoQué hacer
    Declaración faltantePresentarla, con el pago que corresponda, y volver a generar la opinión
    AdeudoPagarlo, garantizarlo o solicitar un convenio de pago en parcialidades
    Inconsistencia con tus CFDIRevisar el periodo, presentar complementaria si procede y aclarar ante el SAT
    No localizadoActualizar el domicilio fiscal y atender la verificación
    Listado 69-BAcreditar la materialidad de esas operaciones o corregir tu situación fiscal

    El propio artículo 32-D trae una salida para los adeudos: la prohibición de contratar no aplica cuando celebras convenio con las autoridades fiscales para cubrir el adeudo a plazos, en los términos del Código. Es decir, deber no te deja fuera automáticamente; deber y no hacer nada, sí.

    Después de corregir, la opinión no se actualiza por telepatía: hay que generarla de nuevo y confirmar que ya salga positiva antes de entregarla.

    Cada cuánto conviene revisarla

    Una vez al mes, junto con el cierre, y siempre antes de estos cuatro momentos: firmar o renovar un contrato, entrar a una licitación, pedir una devolución y cerrar el ejercicio. Toma dos minutos y evita enterarte del problema el día que ya no hay tiempo.

    • Guarda cada opinión con su fecha, igual que guardas los acuses. Sirve para demostrar en qué estado estabas cuando firmaste algo.
    • Pídesela a tus proveedores clave antes de contratarlos y al renovar.
    • Revísala tú antes que tu cliente. Enterarte por su área de compras es la versión cara de la misma noticia.

    La opinión dice si estás al corriente en lo formal. Lo que no dice es si tus operaciones aguantan una revisión, y eso es lo que se pregunta después. En Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, listo para una revisión del SAT. Puedes ver cómo funciona en la página de materialidad de las operaciones.

    Escritorio blanco visto desde arriba con libreta, clips y un teléfono
    Sacarla cada mes cuesta dos minutos. Descubrirla negativa el día de la licitación cuesta el contrato.

    Preguntas frecuentes sobre la opinión de cumplimiento

    ¿Cuánto cuesta la opinión de cumplimiento?

    Nada. Se genera en el portal del SAT con tu RFC y contraseña o con tu e.firma, y según la ficha del trámite no se requiere presentar documentación.

    ¿Cuánto tiempo vale una opinión positiva?

    Refleja tu situación en el momento en que se generó, así que quien la pide suele exigirla reciente. Lo práctico es generarla el mismo día que la vas a entregar.

    ¿Puedo contratar con el gobierno si tengo un adeudo?

    Sí, si celebras convenio con las autoridades fiscales para pagarlo a plazos en los términos del Código. El artículo 32-D prevé esa excepción para los supuestos de créditos fiscales.

    ¿Por qué sale negativa si ya pagué?

    Normalmente porque falta que el pago se refleje, porque quedó otra obligación pendiente del mismo periodo, o porque hay una inconsistencia distinta a la que atendiste. Vuelve a generarla y revisa el motivo que indica.

    ¿Aparecer en el listado 69-B afecta mi opinión de cumplimiento?

    Sí. El artículo 32-D incluye entre sus supuestos a quienes no desvirtuaron la presunción de emitir comprobantes de operaciones inexistentes y están en el listado del 69-B, lo que impide contratar con entes que ejercen recursos públicos federales.

  • ¿Cómo comprobar facturas? Validar el CFDI y probar la operación

    ¿Cómo comprobar facturas? Validar el CFDI y probar la operación

    Respuesta rápida

    Comprobar una factura son dos cosas distintas. La primera es validar el CFDI en el portal del SAT con el folio fiscal y los RFC del emisor y del receptor, gratis y sin e.firma, para saber si existe y sigue vigente. La segunda es probar que la operación detrás de esa factura ocurrió, y es la que se pierde en una revisión.

    Para esta guía revisamos el texto vigente del Código Fiscal y de la Ley del ISR, y usamos el portal de verificación del SAT el 23 de septiembre de 2026. Cargó a la primera, que en trámites mexicanos cuenta como noticia.

    Casi nadie comprueba una factura por gusto. Se comprueba porque el proveedor mandó un PDF que se ve raro, porque el contador pidió el XML y nadie sabe dónde quedó, o porque alguien preguntó si esa factura de hace dos años “sí servía”. Y hay una novedad de este año que cambia la respuesta a esa última pregunta.

    ¿Qué significa comprobar una factura?

    Comprobar una factura significa confirmar dos cosas: que el comprobante es auténtico y está vigente ante el SAT, y que ampara una operación que de verdad ocurrió, lo que se conoce como la materialidad de las operaciones. La palabra viene del propio Código Fiscal de la Federación, cuyo artículo 29 dice que puedes comprobar la autenticidad de los CFDI que recibas consultando si el folio fue autorizado al emisor y si su sello digital estaba vigente cuando lo emitió.

    Validar el CFDIComprobar la operación
    Qué revisa: que el comprobante exista, sea auténtico y siga vigenteQué revisa: que el bien o el servicio de verdad se entregó
    Cuánto tarda: un minuto por facturaCuánto tarda: lo que tarde juntar contrato, entrega y pago
    Dónde: portal público del SAT, sin e.firmaDónde: en tu propio expediente
    Falla cuando: el CFDI está cancelado o no existeFalla cuando: solo tienes la factura y el pago

    La columna izquierda es la que todo el mundo hace y la derecha es la que el SAT revisa cuando el asunto se pone serio. Una factura puede salir “vigente” en el portal y aun así costarte la deducción, que es el equivalente fiscal de llegar al aeropuerto con el boleto correcto y el pasaporte vencido.

    Cómo validar un CFDI en el portal del SAT, paso a paso

    Validar un CFDI es gratis, público y no necesita contraseña ni e.firma. Solo necesitas tres datos que vienen en la propia factura.

    1. Abre el portal de verificación de comprobantes fiscales del SAT.
    2. Captura el folio fiscal, ese código largo de 36 caracteres que también se conoce como UUID y que nadie ha memorizado jamás.
    3. Escribe el RFC del emisor y el RFC del receptor, tal como aparecen en el comprobante.
    4. Captura el código de la imagen y da clic en Verificar CFDI.
    5. Lee el resultado, sobre todo el estado del CFDI: vigente o cancelado.
    6. Imprime o guarda el resultado en PDF con la fecha del día. Esa impresión es tu prueba de que revisaste.

    Si tienes el XML a la mano, hay un atajo: la representación impresa trae un código QR que abre esa misma consulta con los datos ya cargados. Es de las pocas veces en la vida adulta en que escanear un código sirve para algo que no es un menú.

    Reporte impreso con tablas junto a una laptop sobre un escritorio
    Validar una factura toma un minuto. Validar las de todo un mes toma una tarde, y sigue siendo más barato que perder la deducción.

    Esto es lo que te devuelve el portal, según el propio manual del SAT:

    Dato que aparecePara qué te sirve
    RFC y nombre del emisor y del receptorConfirmar que la factura es de ese proveedor y está a tu nombre
    Folio fiscalIdentificar el comprobante exacto, sin confusiones
    Fecha de expedición y fecha de certificaciónUbicar el periodo al que pertenece
    Estado del CFDISaber si está vigente o cancelado
    Total del CFDICotejar contra lo que pagaste
    PAC que certificóVer quién timbró el comprobante ante el SAT

    El PDF no es la factura, y eso importa más de lo que parece

    La factura es el archivo XML. El PDF es una representación impresa, y el Código Fiscal es bastante frío al respecto: esa representación “únicamente presume la existencia” del comprobante. Guardar solo el PDF es como guardar la foto de tus llaves.

    Por eso el XML se pide, se guarda y se respalda igual que el contrato. Si un proveedor te manda nada más el PDF, pídele el XML el mismo día, mientras todavía contesta mensajes con entusiasmo de cliente nuevo.

    Lo que la validación del SAT no te dice

    Que un CFDI salga vigente confirma que existe y que nadie lo canceló. No confirma que puedas deducirlo, ni que el proveedor esté limpio, ni que la operación haya ocurrido. Son tres preguntas distintas y el portal solo contesta la primera.

    Además, el estatus de hoy no es el de siempre. Un proveedor impecable puede aparecer mañana en el listado 69-B del SAT, y esa publicación alcanza facturas que ya pagaste y deduciste. Revisar su RFC antes de contratarlo, y de vez en cuando después, cuesta diez minutos: lo explicamos en la guía de EFOS y EDOS.

    Calculadora, anteojos y una hoja con anotaciones sobre una mesa blanca
    Cinco días hábiles suenan a mucho hasta que la evidencia vive en el correo de alguien que ya no trabaja ahí.

    Desde 2026, una factura sin operación real es falsa por ley

    Esta es la novedad y conviene leerla dos veces. La reforma publicada el 7 de noviembre de 2025 agregó una fracción IX al artículo 29-A del Código: los comprobantes deben “amparar operaciones existentes, verdaderas o actos jurídicos reales”, y los que no cumplen ese requisito se consideran falsos para efectos del Código.

    Antes, que una operación fuera real se discutía por la vía de la deducción y del artículo 69-B. Ahora es un requisito de la factura misma, al lado del RFC y del folio. El SAT puede ordenar una visita domiciliaria para revisarlo y, desde que entrega la orden, suspende la emisión de comprobantes del contribuyente visitado. Sin sellos no hay facturas, y sin facturas no hay cobranza.

    Etapa del procedimientoLo que marca el Código
    Orden de visitaSeñala por qué se presume que las facturas son falsas y suspende su emisión
    Durante la visitaLos visitadores pueden tomar fotos, audio y video del lugar
    Para aportar pruebas5 días hábiles después de la diligencia
    Resolución de la autoridad15 días hábiles tras el plazo de pruebas
    Si no desvirtúasLos comprobantes se consideran falsos con efectos generales y no producen ni produjeron efecto fiscal

    Cinco días hábiles para probar que un trabajo de hace dos años sí se hizo. Ahí se decide todo, y se decide con lo que ya tenías guardado, no con lo que puedas conseguir esa semana.

    Qué requisitos debe cumplir la factura para que puedas deducirla

    Validada la factura, falta lo otro: que cumpla los requisitos para restarla de tus impuestos. Estos son los que más tumban deducciones en una revisión.

    RequisitoDe dónde sale
    Que el gasto sea estrictamente indispensable para tu actividadLey del ISR, artículo 27, fracción I
    Que los pagos de más de $2,000 sean por transferencia, cheque nominativo, tarjeta o monedero autorizadoLey del ISR, artículo 27, fracción III
    Que el combustible se pague así siempre, sin importar el montoLey del ISR, artículo 27, fracción III
    Que la factura traiga RFC, régimen fiscal, folio, sello, código postal y uso del CFDI correctosCódigo Fiscal, artículo 29-A
    Que ampare una operación realCódigo Fiscal, artículo 29-A, fracción IX

    Y una frase del mismo artículo 29-A que vale la pena tener pegada en el monitor: las cantidades amparadas en comprobantes que no reúnan alguno de esos requisitos “no podrán deducirse o acreditarse fiscalmente”. Sin matices, sin “salvo que”, sin una nota al pie que te salve.

    Cómo comprobar que la operación de verdad existió

    Esta es la parte que ningún portal valida por ti. Para cada factura relevante, el expediente que aguanta una revisión trae cuatro piezas conectadas entre sí y fechadas en orden lógico:

    • El acuerdo: cotización, orden de compra o contrato, firmado antes de que empezara el trabajo.
    • La evidencia de la entrega: remisión firmada, reporte, bitácora, fotos, accesos, correos donde alguien recibe algo.
    • El pago: comprobante bancario que coincida en monto y fecha con la factura, por la vía que pide la ley.
    • El rastro de la relación: correos, cambios de alcance, quejas, ajustes. Lo que demuestra que hubo dos personas hablando, no un timbrado solitario.

    El paso a paso completo está en la guía de cómo acreditar la materialidad de las operaciones, y lo que la autoridad suele pedir en una revisión está en qué exige el SAT cuando cuestiona una operación. Si tu empresa mueve cientos de facturas al mes, armar eso a mano es una carrera que se pierde en silencio: en nuestro servicio de materialidad de las operaciones cada factura llega con su expediente hecho.

    Documento firmado sobre un portapapeles junto a sobres y una pluma
    La factura dice cuánto. El expediente dice que pasó. En una revisión te piden las dos.

    Cinco errores comunes al comprobar facturas

    ErrorQué provoca
    Guardar el PDF y no el XMLTe quedas con una impresión que solo presume que el comprobante existe
    Validar una vez y nunca volver a revisarNo te enteras si la cancelaron o si el proveedor salió publicado después
    Pagar en efectivo más de $2,000Pierdes la deducción aunque la factura sea perfecta
    Aceptar una factura con datos fiscales viejosUn régimen o un código postal equivocado la deja sin efectos para deducir
    Archivar la factura sin la evidencia de la operaciónLlega la revisión y solo puedes probar que pagaste, no que te entregaron

    El tercero duele especialmente, porque es el único de la lista que se comete estando de buenas: alguien pagó rápido, en efectivo, para no detener el trabajo.

    Libreta abierta, pluma y calculadora sobre un escritorio de madera
    Revisar facturas es trabajo de escritorio aburrido. También es la diferencia entre deducir y explicar.

    En Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, listo para una revisión del SAT. Puedes ver cómo funciona en la página de materialidad de las operaciones.

    Preguntas frecuentes sobre cómo comprobar facturas

    ¿Necesito e.firma o contraseña para validar una factura?

    No. El portal de verificación del SAT es público y solo pide el folio fiscal y los RFC del emisor y del receptor.

    ¿Qué significa que un CFDI aparezca como cancelado?

    Que el emisor lo dejó sin efectos, con tu aceptación cuando la ley la exige. Un comprobante cancelado no ampara deducción ni acreditamiento, así que pide la factura de reemplazo antes del cierre del mes.

    ¿Hasta cuándo pueden cancelarme una factura?

    A más tardar en el mes en que deba presentarse la declaración anual del ISR del ejercicio en que se expidió, y quien la emite debe justificar y documentar el motivo. Por eso vale revisar el estatus de tus facturas recibidas antes de cerrar el ejercicio.

    ¿El PDF de una factura sirve como comprobante?

    No por sí solo. El comprobante es el archivo XML y la representación impresa únicamente presume que existe. Pide siempre el XML y guárdalo con la evidencia de la operación.

    ¿Qué es una factura falsa para el SAT?

    Desde la reforma de noviembre de 2025, el artículo 29-A exige que el comprobante ampare operaciones existentes, verdaderas o actos jurídicos reales. El que no cumple ese requisito se considera falso, y el procedimiento para revisarlo incluye la suspensión de la emisión de comprobantes.

    ¿Validar el CFDI me protege si mi proveedor cae en la lista del 69-B?

    Ayuda, pero no basta. La validación prueba que el comprobante era auténtico; lo que te defiende es acreditar que la operación ocurrió, con contrato, entrega y pago. Guarda además la consulta del listado con su fecha, como evidencia de que revisaste antes de contratar.

  • Razón de negocios: qué es y cómo probarla ante el SAT (art. 5-A)

    Razón de negocios: qué es y cómo probarla ante el SAT (art. 5-A)

    Respuesta rápida

    La razón de negocios es el motivo económico, distinto del ahorro de impuestos, que justifica una operación. El artículo 5-A del Código Fiscal permite al SAT presumir que falta cuando el beneficio fiscal de una operación supera al beneficio económico razonablemente esperado. Se prueba con documentos de la fecha en que decidiste hacerla.

    Para esta guía leímos el artículo 5-A párrafo por párrafo en su texto vigente, con la última reforma del Código publicada el 9 de abril de 2026. Es un artículo corto. Lo corto no le quita lo filoso.

    La lista negra del SAT persigue operaciones que nunca existieron. La razón de negocios es la pregunta incómoda que viene después, cuando la operación sí existió, el servicio se prestó y la factura está en orden: “muy bien, ¿y para qué la hiciste?”. Es la versión fiscal de cuando tu mamá veía una compra perfectamente legal en el estado de cuenta y aun así pedía explicaciones.

    ¿Qué es la razón de negocios según el artículo 5-A del CFF?

    La razón de negocios es el propósito económico real de un acto jurídico: generar ingresos, reducir costos, aumentar el valor de tus bienes o mejorar tu posición en el mercado. El artículo 5-A del Código Fiscal de la Federación dice que los actos sin razón de negocios que generen un beneficio fiscal tendrán los efectos fiscales de los actos que sí habrías hecho para obtener tu beneficio económico.

    Persona escribiendo notas a mano sobre una hoja en blanco en un escritorio
    La razón de negocios se escribe antes de firmar. Escrita después, se llama coartada.

    Traducido: el SAT no anula tu operación ni te dice que no existió. La recalifica. Cobra los impuestos como si hubieras hecho lo “normal”, con sus accesorios y multas, y de paso deja abierta la puerta penal, porque el artículo aclara que todo eso es “sin perjuicio” de los delitos que pudieran configurarse.

    Ahorrar impuestos no es ilegal, y ninguna parte del artículo lo prohíbe. Lo que el 5-A ataca es la operación que solo tiene sentido por el ahorro, como el gimnasio que solo se paga porque la tarjeta da puntos.

    Razón de negocios y materialidad: dos preguntas distintas

    La materialidad pregunta si la operación ocurrió. La razón de negocios pregunta por qué la hiciste. Puedes aprobar la primera con un expediente impecable y reprobar la segunda con el mismo expediente, porque las evidencias que responden cada pregunta son distintas.

    MaterialidadRazón de negocios
    Revisa: que la operación existióRevisa: que tenía un propósito económico
    Base legal: artículo 69-B y deducibilidadBase legal: artículo 5-A
    Aparece: en revisiones, 69-B y devolucionesAparece: solo en facultades de comprobación
    Si falla: la factura no tiene efecto fiscalSi falla: se recalifica la operación
    Se prueba con: contrato, entrega y pagoSe prueba con: análisis y decisiones de la época

    El marco completo de la primera pregunta está en el fundamento legal de la materialidad de las operaciones, donde el 5-A aparece como “el hermano incómodo del 69-B”. Aquí nos quedamos con el hermano incómodo, que merece su propia mesa.

    ¿Cuándo presume el SAT que no hay razón de negocios?

    El artículo 5-A le da al SAT dos presunciones, las dos “salvo prueba en contrario”, lo que significa que tú puedes desmontarlas con evidencia:

    1. El beneficio económico esperado es menor que el beneficio fiscal. Si la operación te ahorra más en impuestos de lo que razonablemente iba a dejarte en dinero, el SAT puede presumir que el ahorro era el objetivo.
    2. Hiciste en varios pasos lo que podía hacerse en menos. Si una serie de actos alcanza el mismo beneficio económico que un número menor de actos, y la ruta corta pagaba más impuestos, el SAT puede presumir que los pasos extra estaban ahí por el ahorro.

    La ley también define los dos lados de la balanza. Beneficio fiscal es cualquier reducción, eliminación o diferimiento de una contribución: deducciones, exenciones, acreditamientos, cambios de régimen y compañía. Beneficio económico es lo que buscas al operar: más ingresos, menos costos, más valor o mejor posición. Y un detalle que se escapa seguido: el ahorro fiscal no cuenta como beneficio económico, así que no puedes justificar la operación con el impuesto que te ahorró.

    Un ejemplo con números: cómo se aplica la prueba del 5-A

    Imagina una empresa que paga a una sociedad de su mismo grupo $10 millones al año por servicios administrativos. El caso es ilustrativo, con números redondos, y solo considera ISR para no convertir el ejemplo en tarea de posgrado.

    ConceptoEscenario A y escenario B
    Pago anual por servicios$10 millones en los dos
    Beneficio fiscal: ISR que ahorra la deducción (30%)$3 millones en los dos
    Beneficio económico documentado de la épocaA: $1.2 millones de ahorro en costos
    B: $4.5 millones de ahorro en costos
    ¿El económico supera al fiscal?A: no
    B: sí
    ResultadoA: el SAT puede presumir que no hay razón de negocios
    B: no se activa la presunción

    La diferencia entre A y B no está en la operación, que es idéntica. Está en el papel: un análisis de 2024 que demuestra que centralizar la administración ahorraba $4.5 millones en nóminas, sistemas y oficinas. Si ese análisis no existe, el escenario B se convierte en el A por falta de pruebas, y tu defensa depende de que alguien recuerde una junta de hace dos años con la precisión de un testigo de telenovela.

    La ley pide que el beneficio económico se cuantifique con información contemporánea, “en la medida en que dicha información esté soportada y sea razonable”. Un Excel hecho el día que llegó la revisión no es contemporáneo, por mucho formato condicional que le pongas.

    El procedimiento: el SAT no puede aplicar el 5-A de un día para otro

    El artículo 5-A trae candados que protegen al contribuyente, y conocerlos cambia cómo respondes. Así corre el procedimiento según el propio texto del Código:

    PasoQué pasa
    1. RevisiónSolo dentro de facultades de comprobación, como una visita o una revisión de gabinete
    2. Órgano colegiadoAntes de acusarte, el SAT somete el caso a un comité de funcionarios de Hacienda y del SAT, que debe dar opinión favorable
    3. SilencioSi el comité no opina en dos meses, se entiende que la opinión es negativa
    4. Aviso formalLa presunción se te da a conocer en la última acta parcial, el oficio de observaciones o la resolución provisional
    5. Tu defensaCorren los plazos de esos procedimientos para aportar pruebas y desvirtuarla
    6. EfectosSe limitan a contribuciones, accesorios y multas, sin perjuicio de lo penal

    El paso 2 es el que casi nadie menciona. Es un filtro real: el auditor que te revisa no puede decidir solo que tu operación carece de razón de negocios. Tiene que convencer primero a un comité, lo cual convierte al 5-A en una herramienta pesada que el SAT usa en casos donde el monto lo justifica, no en cada factura de papelería.

    El Tribunal Federal de Justicia Administrativa también ha publicado criterios sobre qué elementos debe valorar la autoridad, entre ellos la jurisprudencia VIII-J-1aS-99 que recoge el Consultorio Fiscal de la UNAM.

    Manos escribiendo con una pluma sobre un documento en una mesa
    Entre la sospecha del auditor y el cobro hay un comité, dos meses y un oficio. Es tiempo para defenderte, no para empezar a buscar papeles.

    Cómo documentar la razón de negocios antes de que te la pidan

    La razón de negocios se prueba con lo que existía cuando tomaste la decisión. Para operaciones relevantes, sobre todo entre empresas del mismo grupo o reestructuras, el expediente debería incluir:

    • La decisión por escrito: acta, minuta o correo de aprobación con la fecha y el motivo de negocio.
    • El análisis que la sostiene: cuánto se esperaba ganar, ahorrar o mejorar, con cifras y supuestos.
    • Las alternativas que descartaste, con cotizaciones o comparativos que expliquen por qué esta ruta era mejor.
    • El seguimiento: reportes que muestren si el beneficio esperado llegó, o por qué no llegó.
    • La materialidad de cada factura: contrato, entregables y pagos, porque la razón de negocios no rescata una operación que no ocurrió.

    El último punto es donde más se tropieza. La razón de negocios vive en la junta de dirección y la materialidad vive en contabilidad, y cada área cree que la otra guardó los papeles. Nadie los guardó, claro, y los dos departamentos lo descubren el mismo día.

    El paso a paso de la parte documental está en la guía de cómo acreditar la materialidad de las operaciones. Y si quieres que cada factura llegue a la revisión con su expediente armado, eso es lo que hacemos en nuestro servicio de materialidad de las operaciones.

    Manos sosteniendo una pluma sobre una hoja con notas en una mesa de trabajo
    Una minuta de media página con fecha vale más que cualquier explicación brillante dada dos años tarde.

    Tres señales de que una operación va a despertar preguntas

    Ninguna de estas señales demuestra que falte razón de negocios. Son los rasgos que acercan una operación a las dos presunciones del artículo, y conviene revisarlos con calma antes de firmar, no después:

    SeñalPor qué llama la atención
    El ahorro de impuestos es el primer renglón de la presentaciónEl beneficio económico llega tarde a la conversación
    Pagos entre empresas del grupo sin un servicio medibleHonorarios de “administración” que nadie sabe describir en una frase
    Una ruta con más pasos de los necesariosCada escala intermedia tiene que explicar qué aportó

    Si una operación trae las tres señales, lo que falta no es valor para defenderla. Falta la carpeta.

    En Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, listo para una revisión del SAT, sin importar en qué estado opere tu empresa. Puedes ver cómo funciona en la página de materialidad de las operaciones.

    Preguntas frecuentes sobre la razón de negocios

    ¿Dónde está regulada la razón de negocios?

    En el artículo 5-A del Código Fiscal de la Federación, que define el beneficio fiscal, el beneficio económico razonablemente esperado y cuándo puede presumir el SAT que falta razón de negocios.

    ¿Ahorrar impuestos con una operación es ilegal?

    No. El problema aparece cuando el beneficio fiscal es mayor que el beneficio económico que razonablemente esperabas, o cuando usaste más pasos de los necesarios para pagar menos. En esos casos el SAT puede presumir, salvo prueba en contrario, que falta razón de negocios.

    ¿El SAT puede aplicar el artículo 5-A en cualquier momento?

    No. Solo dentro de facultades de comprobación, con opinión favorable de un órgano colegiado de Hacienda y del SAT, y dándotelo a conocer en la última acta parcial, el oficio de observaciones o la resolución provisional para que puedas defenderte.

    ¿Qué pasa si el SAT determina que no hubo razón de negocios?

    La operación se recalifica con los efectos fiscales de la que habrías hecho para obtener tu beneficio económico: impuestos, accesorios y multas, sin perjuicio de lo penal.

    ¿Qué documentos prueban la razón de negocios?

    Los que existían cuando decidiste la operación: actas, análisis de costo y beneficio, cotizaciones de alternativas y reportes de seguimiento. La ley pide información contemporánea, soportada y razonable.

  • Requerimiento del SAT: qué es, plazos y cómo responderlo

    Requerimiento del SAT: qué es, plazos y cómo responderlo

    Respuesta rápida

    Un requerimiento del SAT es un aviso formal para que presentes una declaración, un aviso o información que la autoridad tiene como omitida o que necesita revisar. Si es de obligaciones omitidas, tienes quince días por requerimiento para cumplir. Si ya habías cumplido, lo aclaras en línea. Ignorarlo cuesta multas de $2,050 a $50,710 por obligación.

    Para esta guía revisamos en su texto vigente los artículos del Código Fiscal que regulan los requerimientos, con las multas actualizadas que se publicaron el 28 de diciembre de 2025. Nada de “según un amigo contador”.

    Nadie abre el buzón tributario por curiosidad. Se abre porque llegó un correo del SAT y durante tres segundos repasaste mentalmente cada decisión fiscal de los últimos cinco años, incluida esa factura del restaurante que sigues sin saber si era deducible. Respira. La mayoría de los requerimientos se resuelven con un acuse que ya tienes o con una declaración que se presenta en una tarde.

    ¿Qué es un requerimiento del SAT?

    Un requerimiento del SAT es un acto formal por el que la autoridad te exige presentar algo en un plazo: una declaración que no aparece en sus sistemas, un aviso, o documentos e información para revisar tu situación. No es una multa ni una auditoría en sí mismo, pero no atenderlo sí puede convertirse en las dos cosas.

    TipoQué te piden y en qué plazo
    Obligaciones omitidas (art. 41)Presentar una declaración o aviso que no aparece. 15 días por requerimiento, hasta tres
    Información en una revisión (art. 42 y 53)Contabilidad, documentos o informes. 15 días, ampliables 10 más si son de difícil obtención
    Documentos durante una visita (art. 53)Papeles que debes tener a la mano. 6 días, o de inmediato si son libros y registros

    El más común, por mucho, es el de obligaciones omitidas: el SAT cruzó sus registros, no encontró tu declaración de algún mes y te la pide. El SAT tiene su propia página sobre estos requerimientos de obligaciones, y a veces el faltante es real y a veces es un acuse que se perdió en el correo de alguien que ya no trabaja contigo.

    Cuándo empieza a correr el plazo de un requerimiento

    Los requerimientos llegan casi siempre por buzón tributario. Cuando el SAT te deja uno, te manda un aviso al correo o al celular que registraste, y a partir del día siguiente tienes tres días para abrirlo. Si no lo abres, el artículo 134 del Código Fiscal da la notificación por hecha al cuarto día.

    Ese es el detalle que sorprende a todos: no abrir el buzón no detiene nada. El reloj corre igual, con la diferencia de que tú no sabes que corre, que es el equivalente fiscal de dejar hervir la leche mientras contestas un mensaje.

    Y si tus medios de contacto están equivocados o viejos, el artículo 17-K considera que te opones a la notificación y el SAT puede notificarte por estrados. Revisar que el correo registrado siga siendo uno que alguien lee es la tarea más aburrida y rentable de este artículo.

    Laptop abierta, anteojos y taza de café sobre un escritorio de madera
    Tres días para abrir el buzón. Al cuarto, el SAT da por hecho que lo leíste, con o sin café.

    Cómo responder un requerimiento de obligaciones omitidas, paso a paso

    Responder un requerimiento de obligaciones omitidas depende de una sola pregunta: ¿presentaste o no la declaración que te piden? Todo lo demás sale de ahí.

    1. Lee qué obligación y qué periodo te piden. El requerimiento dice el impuesto, el mes o el ejercicio. No asumas, que “debe ser la de IVA” es como empiezan casi todas las respuestas equivocadas.
    2. Busca el acuse. Si la declaración se presentó en tiempo, el acuse de recibo es tu prueba.
    3. Si no la presentaste, preséntala dentro de los quince días del requerimiento, con el pago que corresponda.
    4. Si ya la habías presentado o no estabas obligado, aclara. El trámite de aclaración de requerimiento de obligaciones omitidas se hace en línea desde Servicios por internet, Aclaración, Solicitud: llenas el formulario y adjuntas en PDF el acuse y la copia del requerimiento.
    5. Guarda el folio y el acuse de tu respuesta. Es la prueba de que atendiste en tiempo si mañana alguien lo duda.

    Un aviso sobre el plazo para aclarar, porque las fuentes oficiales no coinciden. El artículo 33-A del Código da seis días desde que surte efectos la notificación, mientras la ficha del trámite del SAT habla de quince. Si quieres dormir tranquilo, aclara dentro de los seis, que la diferencia te sobre y no te falte. Además, la aclaración no suspende los plazos para interponer medios de defensa, así que no la uses como pausa.

    ¿Qué pasa si no respondes un requerimiento del SAT?

    No responder un requerimiento del SAT no lo hace desaparecer, lo hace crecer. El artículo 41 del Código Fiscal marca una escalera, con los montos del artículo 82 actualizados el 28 de diciembre de 2025, y cada escalón es más caro que el anterior:

    EscalónQué puede hacer el SAT
    Obligación omitidaMulta de $2,050 a $25,360 por cada obligación no declarada
    Requerimientos 1, 2 y 3Hasta tres requerimientos de 15 días cada uno; por no atenderlos o cumplir fuera de plazo, multa de $2,050 a $50,710 por obligación
    Después del terceroCobrarte la cantidad más alta que declaraste en tus últimas seis declaraciones de ese impuesto, por la vía de ejecución a partir del tercer día de notificada
    Tres o más incumplidosDar vista a la autoridad competente para que se proceda por desobediencia a mandato legítimo

    Hay un escalón que no está en la tabla y duele más que las multas. El artículo 17-H Bis permite restringir temporalmente tu certificado de sello digital si omites la declaración anual por más de un mes, o dos o más declaraciones provisionales o definitivas. Sin sello no facturas, y sin facturas tus clientes no te pagan. Es la forma más rápida de que un requerimiento ignorado se convierta en una junta de emergencia con ventas.

    Un ejemplo con números: una declaración de IVA olvidada

    Una empresa no presentó la declaración de IVA de marzo. Sus últimas seis declaraciones de IVA pagaron $48 mil, $52 mil, $61 mil, $55 mil, $49 mil y $58 mil. El caso es ilustrativo, y la multa exacta la fija la autoridad dentro de los rangos de la ley.

    Qué hace la empresaQué puede costarle
    Presenta la declaración al recibir el primer requerimientoEl impuesto con recargos, más la multa por la omisión: de $2,050 a $25,360
    Deja pasar los tres requerimientosLo anterior, más hasta tres multas de $2,050 a $50,710 por no atenderlos
    Sigue sin presentarlaAdemás, un cobro de $61 mil, la cifra más alta de sus seis declaraciones, que no la libera de presentar la de marzo

    La diferencia entre la primera y la última fila no es de contabilidad, es de disciplina con el buzón. Mismo olvido, mismo mes de marzo. En un caso se resolvió en una tarde, en el otro se pagó el mes más caro del año sin haberlo vivido.

    Manos escribiendo en una laptop junto a una libreta con notas
    El primer requerimiento es el barato. Los siguientes vienen con intereses, y no del tipo bueno.

    Cuando el requerimiento es parte de una revisión

    El otro tipo de requerimiento no pide una declaración, pide pruebas. Con el artículo 42 del Código, el SAT puede solicitarte contabilidad, datos y documentos para revisar tu situación, y el artículo 53 te da quince días para entregarlos, ampliables diez más si la información es de difícil obtención.

    Aquí el problema ya no es un acuse perdido. Te van a pedir que demuestres la materialidad de tus operaciones: contratos, evidencia de la entrega, pagos y comunicaciones de cada factura revisada. Quince días suenan a mucho hasta que la mitad se van en encontrar a quien firmó el contrato de 2023, que ya no trabaja ahí y no contesta mensajes desde que lo agregaron al grupo de exalumnos.

    Lo que suele pedir la autoridad en esa etapa está explicado en qué exige el SAT cuando cuestiona una operación, y cómo armar la respuesta está en la guía para acreditar la materialidad de una operación. Si la revisión llega a preguntar por qué hiciste una operación, y no solo si ocurrió, entra en juego la razón de negocios.

    Si tu empresa recibe requerimientos de información con frecuencia, tener el expediente de cada factura armado de antemano convierte quince días de pánico en una tarde de exportar archivos. Eso es lo que hacemos con nuestro servicio de materialidad de las operaciones.

    Manos usando una calculadora frente a una laptop con una hoja de cálculo
    Un requerimiento de información no pide lo que recuerdas, pide lo que guardaste.

    Cuatro errores que convierten un requerimiento en problema

    ErrorQué provoca
    Tener el buzón conectado a un correo que nadie leeLa notificación surte efectos igual, y la primera noticia llega con la multa
    Aclarar sin adjuntar el acuseUna aclaración sin prueba es una opinión, y el SAT no resuelve opiniones
    Presentar la declaración “en ceros” para salir del pasoSi había impuesto que pagar, cambiaste un requerimiento por un problema más grande con tu firma electrónica
    Pensar que la aclaración congela los plazosEl artículo 33-A dice que no suspende los plazos para defenderte

    En Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, listo para una revisión del SAT. Puedes ver cómo funciona en la página de materialidad de las operaciones.

    Preguntas frecuentes sobre el requerimiento del SAT

    ¿Cuánto tiempo tengo para responder un requerimiento del SAT?

    Si es de obligaciones omitidas, quince días por cada requerimiento, contados desde que surte efectos la notificación. Si es de información en una revisión, también quince días, ampliables diez más. Para aclarar que ya habías cumplido, el Código da seis días.

    ¿Qué pasa si no abro el buzón tributario?

    La notificación se tiene por hecha al cuarto día, contado desde el día siguiente al aviso. El plazo para responder corre aunque no hayas leído el documento.

    ¿Qué significa solventar un requerimiento?

    Solventar un requerimiento es atenderlo por completo: presentar la declaración o información que se pide, o demostrar con acuses que ya se había cumplido, dentro del plazo que marca el propio requerimiento.

    ¿Cuánto es la multa por no atender un requerimiento del SAT?

    En 2026, de $2,050 a $50,710 por cada obligación cuando no atiendes el requerimiento o cumples fuera de su plazo, además de la multa de $2,050 a $25,360 por no haber declarado a tiempo. Los montos vienen del artículo 82 del Código Fiscal.

    ¿Un requerimiento significa que me van a auditar?

    No necesariamente. Un requerimiento de obligaciones omitidas se resuelve presentando o aclarando. Un requerimiento de información sí puede ser parte de una revisión, y ahí conviene tener listo el expediente de las operaciones revisadas.

  • Listado 69-B del SAT: cómo consultarlo y revisar a tus proveedores

    Listado 69-B del SAT: cómo consultarlo y revisar a tus proveedores

    Respuesta rápida

    El listado 69-B es la relación pública de contribuyentes que el SAT presume que facturaron operaciones inexistentes. Se consulta gratis y sin e.firma: descargas el archivo del portal de datos abiertos del SAT, buscas el RFC de tu proveedor y lees su situación. Si aparece como definitivo, sus facturas no tienen efecto fiscal.

    Para escribir esta guía descargamos los cinco archivos oficiales del listado el 14 de septiembre de 2026 y contamos sus 14,761 registros. Bueno, los contó un script. Nosotros pusimos el café y la cara de concentración.

    Nadie abre el listado 69-B por gusto. Se abre porque un proveedor dejó de contestar el teléfono, o porque alguien en la junta preguntó “¿y a ese ya lo revisaron?” y todos voltearon a ver al de contabilidad. El panorama completo de las diecinueve listas está en nuestra guía de la lista negra del SAT. Aquí vamos a una sola, la que más duele, y a cómo revisarla bien.

    ¿Qué es el listado 69-B del SAT?

    El listado 69-B es la publicación de los contribuyentes que emitieron facturas sin tener activos, personal, infraestructura o capacidad material para respaldarlas, o que están como no localizados. El SAT presume que esas operaciones no existieron, con base en el artículo 69-B del Código Fiscal de la Federación. No es un solo archivo: en su página de contribuyentes publicados hay cinco. Estos son sus registros con información al 31 de julio de 2026.

    Archivo y registrosSi tu proveedor está ahí
    Presuntos
    838
    El SAT sospecha y aún no resuelve. Completa hoy el expediente de esas facturas.
    Definitivos
    11,917
    No desvirtuó la presunción. Sus facturas no tienen efecto fiscal y corre tu plazo.
    Desvirtuados
    340
    Probó ante el SAT que sí operaba. Guarda la consulta.
    Sentencias favorables
    1,666
    Ganó un medio de defensa. Revisa si antes estuvo en definitivos.
    Listado completo
    14,761
    Los cuatro juntos. Es el que conviene descargar.

    Para quien compra, lo importante viene después: cuando un proveedor llega a definitivo, sus facturas “no producen ni produjeron” efecto fiscal. Ese “produjeron” es el que le quita el sueño a cualquier contador, porque alcanza facturas que ya pagaste, deduciste y archivaste en una carpeta llamada “varios 2024”.

    A las empresas publicadas se les dice EFOS y a sus clientes, EDOS. Aquí explicamos qué distingue a un EFOS de un EDOS.

    Cómo consultar el listado 69-B paso a paso

    Consultar el listado 69-B toma unos diez minutos, no pide e.firma y no cuesta nada. Solo pide no quedarte con el primer resultado.

    1. Entra a contribuyentes publicados del SAT, sección del artículo 69-B.
    2. Descarga el Listado completo. Pesa unos 5 MB y trae a todos, sin importar en qué quedó su caso, así que no tienes que abrir cuatro archivos y cruzar los dedos para no saltarte uno.
    3. Ábrelo en Excel. Las dos primeras filas son una nota legal y un título; los encabezados de verdad están en la fila 3.
    4. Busca el RFC con Ctrl+B, nunca el nombre. Una razón social se puede escribir de cinco maneras distintas y un RFC solo de una.
    5. Revisa todas las coincidencias: 78 RFC aparecen en más de un renglón, por ejemplo quien fue definitivo y luego ganó una sentencia favorable.
    6. Lee la columna Situación del contribuyente y las fechas de publicación de esa situación.
    7. Anota la fecha de “Información actualizada al” de la primera fila. Importa más de lo que parece.
    Laptop con gráficas y una tabla de datos junto a una tableta sobre un escritorio
    El archivo del SAT son 14,761 renglones. Dan menos miedo cuando sabes en qué columna mirar.

    ¿Por qué salen símbolos raros en lugar de acentos?

    El archivo viene codificado en Windows-1252, no en UTF-8. Excel para Windows en español suele abrirlo bien con doble clic, pero Google Sheets, Excel para Mac o una importación en UTF-8 convierten cada acento en un símbolo raro. Si te pasa, impórtalo desde el menú Datos, opción Desde texto/CSV, y en el origen del archivo elige 1252: Europeo occidental (Windows), como indica la ayuda de Microsoft para importar archivos CSV.

    No es un tema de estética. Siete RFC del listado empiezan con Ñ, y con la codificación equivocada esa Ñ se rompe y la búsqueda no los encuentra. El proveedor sí está publicado y tu hoja jura que no, con la misma seguridad con la que todos juramos que ya mandamos ese correo.

    El archivo del listado 69-B puede ir semanas atrás

    El archivo descargable no se actualiza el mismo día que el SAT publica. El 14 de septiembre de 2026 el listado completo seguía con información al 31 de julio, mientras la página de oficios del SAT en gob.mx ya tenía publicaciones posteriores.

    FechaQué publicó el SAT¿Está en el archivo con corte al 31 de julio?
    10 de julioNuevos presuntosSí
    14 de agosto103 definitivosNo
    21 de agosto14 definitivosNo
    4 de septiembre172 presuntosNo, ninguno de los 172

    Traducido: un proveedor que quedó definitivo el 14 de agosto no sale en el archivo que descargaste un mes después. Tu hoja no miente, solo llega tarde, como el compañero que avisa “ya voy” cuando todavía no sale de su casa.

    La solución toma dos minutos. Después de revisar el archivo, entra a la página de oficios de gob.mx y abre los anexos publicados después de la fecha de corte. Son PDF ordenados por fecha, con el RFC y el nombre de cada contribuyente.

    Cómo revisar cientos de proveedores contra el listado 69-B

    Con más de veinte proveedores, buscar RFC por RFC es la forma más lenta de perder una tarde. Lo práctico es cruzar tu lista completa contra el archivo del SAT con dos fórmulas de Excel, y dejar que la hoja te diga quién aparece.

    1. Arma una hoja llamada Proveedores con un RFC por renglón en la columna A. Tómalo del XML de tus facturas recibidas, no del catálogo donde alguien lo tecleó a las prisas.
    2. Pega el listado completo en otra hoja llamada SAT, sin las dos filas de arriba, para que los encabezados queden en la fila 1.
    3. En la celda B2 de Proveedores escribe =CONTAR.SI(SAT!B:B,A2). Un 0 significa que no aparece; un 2 o más significa que hay varios renglones que leer con calma.
    4. En C2 escribe =SI.ERROR(BUSCARX(A2,SAT!B:B,SAT!D:D),"No") para traer la situación, o un “No” si no aparece. BUSCARX solo devuelve la primera coincidencia, y por eso va acompañada del conteo.
    5. Arrastra ambas fórmulas hacia abajo y filtra la columna B por todo lo que no sea 0.
    Manos anotando una lista sobre papel junto a dos laptops en una mesa de trabajo
    Cruzar trescientos RFC con una fórmula toma minutos. Buscarlos uno por uno toma lo que dure tu paciencia.

    Si tu Excel separa los argumentos con punto y coma, cambia las comas de las fórmulas y listo. Trescientos proveedores se revisan así en lo que se enfría un café. A mano, en lo que se enfría ese, se calienta otro y alguien se asoma a preguntar si ya comiste. Si prefieres que ese cruce viva dentro de un sistema, aquí está qué debe hacer un software de materialidad.

    Ahora, la revisión es la mitad fácil del problema. La mitad difícil es tener, detrás de cada factura, la evidencia de que la operación ocurrió, y eso es lo que resolvemos con nuestro servicio de materialidad de las operaciones.

    Cómo leer las fechas del listado y cuál arranca tu plazo

    Cada renglón del listado completo trae 20 columnas. Después del número, el RFC, el nombre y la situación vienen cuatro bloques casi idénticos, uno por situación. Cada bloque repite lo mismo: número de oficio y fecha de publicación en la página del SAT, y número de oficio y fecha de publicación en el Diario Oficial. Emociona lo mismo que una fila en ventanilla, pero ahí vive la fecha que más te importa.

    Bloque de columnasPara qué te sirve
    No., RFC, nombre y situaciónIdentificar al proveedor y saber en qué quedó su caso
    Presunción (SAT y DOF)Saber desde cuándo había una alerta pública sobre él
    Desvirtuados (SAT y DOF)Confirmar cuándo salió limpio
    Definitivos (SAT y DOF)La fecha que arranca el plazo de 30 días de sus clientes
    Sentencia favorable (SAT y DOF)Saber si el definitivo quedó sin efectos, y desde cuándo

    Si tu proveedor es definitivo, la fecha que importa es la de publicación. El artículo 69-B da a quien usó esas facturas treinta días “siguientes al de la citada publicación” para acreditar que la operación ocurrió o para corregir su situación, y el listado sale en dos lugares con fechas distintas. Según el propio archivo, el Diario Oficial publicó los definitivos una mediana de 26 días después que el portal del SAT, y en uno de cada diez casos tardó más de 51 días.

    Hay quien cuenta desde el Diario Oficial. Lo prudente es trabajar con la fecha más temprana, para que la diferencia te sobre y no te falte. Son días hábiles, porque el artículo 12 del Código no cuenta sábados, domingos ni festivos: es la única situación de la vida adulta en la que conviene sentirse atrasado antes de tiempo.

    Persona haciendo cuentas con una calculadora mientras anota en una libreta
    Treinta días hábiles suenan a mucho hasta que la mitad se van en encontrar el contrato.

    Qué hacer según la situación de tu proveedor en el listado 69-B

    La situación del contribuyente decide la urgencia. Esto es lo que toca en cada caso, sin dramas y sin “luego lo vemos”.

    SituaciónQué pasa y qué haces esta semana
    DefinitivoSus facturas no tienen efecto fiscal, incluso las ya deducidas. Junta sus CFDI y decide: acreditar la operación o corregir con complementarias.
    PresuntoSus facturas conservan su efecto, pero hay un procedimiento abierto. Completa ya el expediente de esas operaciones.
    Sentencia favorableLa resolución definitiva quedó sin efectos. Guarda la consulta y la fecha de la sentencia.
    DesvirtuadoLa presunción se cayó ante el propio SAT. Guarda la consulta y sigue normal.
    No apareceNo hay nada publicado hasta la fecha de corte. Revisa gob.mx después del corte.

    Los dos caminos del definitivo están en la guía de cómo acreditar la materialidad de una operación. Adelanto lo esencial: acreditar depende de papeles que ya tienes, o que no vas a encontrar por más cajones que abras.

    Lo que encontramos al contar el listado 69-B completo

    Leer 14,761 renglones no es el plan de viernes de nadie, así que lo hicimos nosotros. Los conteos salen del listado completo del artículo 69-B al 31 de julio de 2026.

    1. Presunto casi siempre termina en definitivo. De las presunciones publicadas entre 2022 y 2025 que ya tienen resolución, 1,341 quedaron definitivas, 11 terminaron en sentencia favorable y ninguna aparece como desvirtuada.
    2. De presunto a definitivo pasan unos siete meses. La mediana entre las dos publicaciones en el portal del SAT es de 204 días. En los definitivos publicados desde 2025, ocho de cada diez tardaron entre 161 y 252 días.
    3. 2026 va más rápido que 2025. Entre enero y julio de 2026 el SAT publicó en su portal 673 definitivos, más que en todo 2025, cuando fueron 447.
    4. Publica casi cada quincena. De enero a julio de 2026 hubo dos publicaciones de definitivos en el portal cada mes: una grande a mediados de mes y otra más chica una semana después.
    5. No son solo empresas. 3,346 registros, casi uno de cada cuatro, tienen RFC de persona física.
    6. Hay casos que no se mueven. 103 contribuyentes con presunción publicada entre 2014 y 2024 siguen como presuntos.
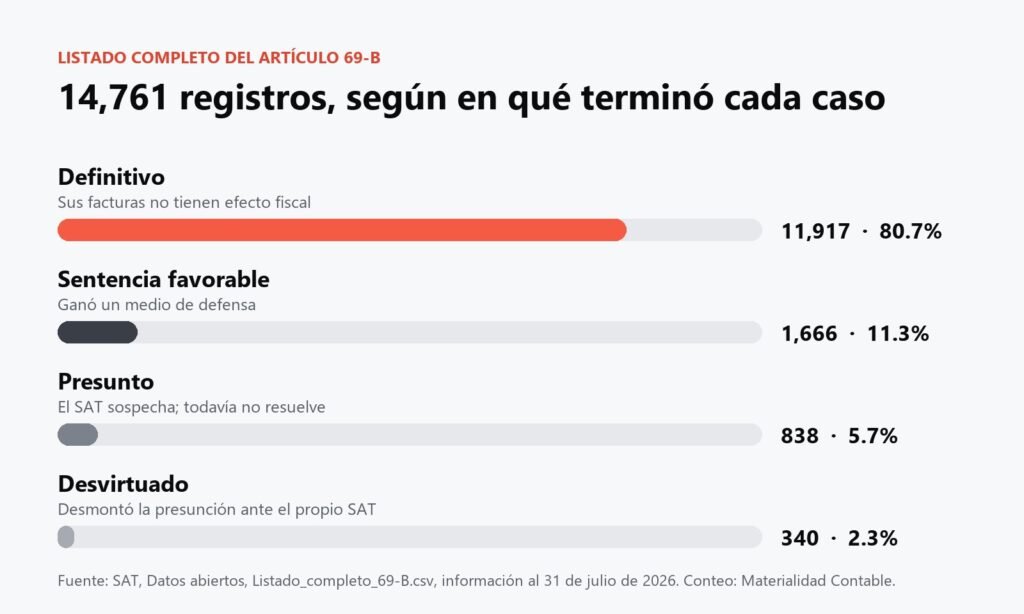
    Gráfica de barras del listado completo 69-B: 11,917 definitivos, 1,666 sentencias favorables, 838 presuntos y 340 desvirtuados
    Ocho de cada diez registros ya son definitivos. Los que desvirtuaron ante el SAT no llegan a tres de cada cien.

    Ese último grupo lleva más tiempo en “presunto” que el celular que traes en la bolsa. Pero es la excepción. La lectura práctica es otra: cuando un proveedor aparece como presunto, el caso casi nunca se cae solo, así que trátalo como un aviso con siete meses de ventaja.

    Cada cuánto revisar el listado 69-B y cómo guardar la evidencia

    Con el ritmo de 2026, revisar una vez al mes es el mínimo razonable, más una revisión antes de dar de alta a un proveedor nuevo y otra antes de la declaración anual. La consulta solo te sirve después si queda guardada con su fecha.

    • El archivo tal como lo bajaste, renombrado con el día de la descarga.
    • La fecha de corte del SAT que dice su primera fila, porque “revisé en septiembre” no dice nada si el archivo era de julio.
    • Una captura o PDF de la página de oficios de gob.mx del mismo día, para cubrir lo publicado después del corte.
    • Tu hoja de cruce, con el resultado por proveedor y el nombre de quien la revisó.

    Nada de esto es emocionante. Pero dentro de dos años, cuando alguien pregunte si revisaron a ese proveedor, la diferencia entre “sí, aquí está” y un “yo creo que sí” dicho mirando al techo es una carpeta con fecha.

    Dos carpetas de archivo rojas paradas sobre un piso de madera
    Una consulta que no se guardó con fecha, para efectos prácticos, nunca se hizo.

    Revisar el listado 69-B no basta para proteger tus deducciones

    Revisar el listado 69-B reduce el riesgo de contratar a alguien que ya está señalado, pero no demuestra la materialidad de tus operaciones, es decir, que fueron reales. Un proveedor limpio hoy puede quedar definitivo el próximo año, y esa publicación alcanza facturas que ya cerraste. Lo único que sostiene esas facturas es el expediente de cada operación, con lo que el SAT pide cuando cuestiona una compra.

    Un proveedor impecable en tu Excel de marzo puede aparecer definitivo en el de noviembre, sin mandar ni un mensaje de despedida. Por eso la revisión y el expediente son dos trabajos distintos.

    Revisar el listadoTener el expediente
    Te dice si el proveedor ya está señaladoDemuestra que la operación ocurrió
    Protege las compras que todavía no hacesProtege las facturas que ya deduciste
    Toma minutos al mesSe arma al cerrar cada operación

    Si tu empresa mueve cientos de facturas al mes, en Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, listo para una revisión del SAT. Puedes ver cómo funciona en la página de materialidad de las operaciones.

    Preguntas frecuentes sobre el listado 69-B

    ¿Necesito e.firma para consultar el listado 69-B?

    No. Los archivos están en el portal de datos abiertos del SAT y se descargan sin iniciar sesión. Los anexos publicados en gob.mx tampoco la piden.

    ¿Cada cuánto se actualiza el listado 69-B?

    El SAT publica presunciones y definitivos varias veces al mes; en 2026 salieron definitivos dos veces por mes. El archivo descargable se actualiza con menos frecuencia, así que conviene completar la consulta con la página de oficios de gob.mx.

    ¿Qué diferencia hay entre el listado 69 y el 69-B?

    El listado 69 exhibe adeudos e incumplimientos, como créditos firmes o contribuyentes no localizados. El 69-B señala operaciones presuntamente inexistentes y, cuando llega a definitivo, las facturas del publicado dejan de tener efecto fiscal para sus clientes.

    Mi proveedor está como presunto. ¿Ya perdí la deducción?

    No por eso. Mientras siga como presunto, sus facturas conservan su efecto. Pero ninguna presunción publicada entre 2022 y 2025 terminó desvirtuada ante el SAT, así que es el momento de completar el expediente.

    ¿Desde cuándo cuentan los 30 días si mi proveedor queda definitivo?

    Desde la publicación del listado definitivo, y son días hábiles. Como el portal del SAT suele publicar semanas antes que el Diario Oficial, lo prudente es contar desde la fecha más temprana.

    ¿Qué es el listado 69-B Bis?

    Es otro procedimiento, para quienes el SAT presume que transmitieron pérdidas fiscales de forma indebida. Tiene sus propios archivos en la misma página y plazos distintos: veinte días para aportar pruebas, con una prórroga de diez.

  • EFOS y EDOS: qué son, en qué se diferencian y cómo detectarlos

    EFOS y EDOS: qué son, en qué se diferencian y cómo detectarlos

    Hay dos siglas que un contador mexicano aprende por las malas o aprende leyendo. Vamos con la segunda opción. Un EFOS es una Empresa que Factura Operaciones Simuladas: emite comprobantes por cosas que nunca hizo. Un EDOS es una Empresa que Deduce Operaciones Simuladas: usó esos comprobantes para deducir. El SAT publica a los primeros en la lista negra del SAT y, a partir de esa publicación, va por los segundos. La diferencia importa porque casi nadie decide ser lo segundo.

    ¿Qué es un EFOS exactamente?

    Un EFOS es un contribuyente que emitió comprobantes fiscales sin tener los activos, el personal, la infraestructura o la capacidad material para prestar el servicio o entregar los bienes que amparan esas facturas. En palabras simples: cobró por algo que no podía hacer. La autoridad no necesita probar que hubo dolo para presumirlo, le basta con la ausencia de capacidad.

    El estereotipo es la fábrica de facturas, esa empresa que existe solo en el papel y vende comprobantes por un porcentaje del monto. Ese caso existe y es el que sale en las notas. Pero hay otro más aburrido y bastante más común: el proveedor real que creció más rápido de lo que podía sostener, subcontrató todo, no documentó nada, y cuando el SAT le pidió demostrar con qué había hecho el trabajo, no tuvo con qué contestar.

    Sala de juntas moderna y vacía con sillas negras y mesas blancas
    Capacidad material significa gente, equipo e instalaciones. Una razón social bien puesta no la sustituye.

    ¿Y un EDOS? El que casi nunca lo es a propósito

    Un EDOS es quien le dio efecto fiscal a los comprobantes de un EFOS: los dedujo, o acreditó el IVA. Aquí está el matiz que cambia toda la conversación: para el SAT no importa si sabías. Importa si puedes acreditar que la operación efectivamente ocurrió.

    Por eso la mayoría de los EDOS son empresas normales, con operación real, que un día contrataron a un proveedor barato que entregó factura, cobró y desapareció. La compra fue real. El servicio se prestó. Y aun así el problema aterriza del lado de quien dedujo, porque es quien tiene que demostrarlo.

    AspectoEFOSEDOS
    Qué significaEmpresa que Factura Operaciones SimuladasEmpresa que Deduce Operaciones Simuladas
    Qué hizoEmitió comprobantes sin capacidad para respaldarlosUsó esos comprobantes para deducir o acreditar
    Cómo se enteraNotificación directa y publicación en el listadoSuele enterarse cuando su proveedor ya salió publicado
    Qué tiene que probarQue sí tenía activos, personal e infraestructuraQue la operación realmente ocurrió
    Riesgo principalSus comprobantes pierden efecto fiscal para todos sus clientesPierde la deducción y el acreditamiento de esas facturas
    Dos posiciones distintas del mismo procedimiento. La segunda casi siempre es involuntaria.

    Marco legal

    Las dos figuras nacen del artículo 69-B del Código Fiscal de la Federación. Ninguna aparece en la ley con esas siglas: son el nombre corto que se le puso en la práctica a quien emite y a quien deduce. El desglose completo está en el fundamento legal de la materialidad de las operaciones.

    Cómo alguien se vuelve EDOS sin enterarse

    La secuencia es casi siempre la misma y no tiene nada de dramático. Necesitas un servicio con prisa. Aparece un proveedor que cobra menos y entrega rápido. Facturó, pagaste, se hizo el trabajo. Cerraste el mes y seguiste con tu vida, que es exactamente lo que uno hace después de resolver un pendiente.

    Catorce meses después, ese proveedor aparece en el listado definitivo. El SAT no tiene que avisarte: la publicación es el aviso. A partir de ahí corre un plazo de treinta días para que acredites que la operación sí ocurrió o corrijas tu situación fiscal. Y tú tienes un CFDI, una transferencia y el recuerdo bastante vago de un trabajo que sí se hizo.

    Ese recuerdo no es evidencia. La diferencia entre resolver esto en una tarde o pasar tres semanas reconstruyendo correos se decidió catorce meses antes, el día que armaste (o no armaste) el expediente de esa operación.

    Ocho señales de que un proveedor puede ser un EFOS

    Ninguna de estas señales prueba nada por sí sola, y varias tienen explicaciones perfectamente inocentes. No son un criterio legal, son señales prácticas de revisión previa. Pero cuando se juntan tres o cuatro en el mismo proveedor, vale la pena pedir más documentación antes de firmar.

    1. La actividad económica registrada no coincide con lo que te vende. Un proveedor dado de alta en comercio al por menor facturándote consultoría especializada merece una pregunta.
    2. No tiene presencia verificable. Sin sitio, sin teléfono que conteste, sin dirección que corresponda a una operación real.
    3. El precio está muy por debajo del mercado. Sobre todo si la diferencia es del orden del IVA.
    4. Se constituyó hace muy poco para el tamaño de lo que promete. Una empresa de tres meses ofreciendo capacidad para un contrato grande tiene que explicar con qué.
    5. No puede decirte quién va a hacer el trabajo. Ni cuánta gente, ni con qué equipo, ni desde dónde.
    6. Se resiste a firmar contrato. Si la operación es real, el contrato no le estorba a nadie.
    7. Pide que le pagues a una cuenta a nombre de un tercero. Rompe la trazabilidad justo en el punto donde más la vas a necesitar.
    8. No entrega evidencia de la entrega. Ni remisión, ni reporte, ni bitácora, ni fotos. Solo la factura, siempre puntual.
    Manos firmando un contrato sobre un escritorio con artículos de oficina
    El momento de hacer preguntas incómodas es antes de firmar, no cuando llegue el requerimiento.

    Tu proveedor salió en la lista definitiva: tienes treinta días

    El plazo corre desde la publicación del listado definitivo, no desde que te enteras. Dentro de esos treinta días tienes dos caminos, y conviene elegir con la calculadora enfrente.

    • Acreditar que la operación sí ocurrió. Presentas el expediente completo: contrato, evidencia de la entrega, comprobantes de pago, comunicaciones. Si lo tienes armado, es cuestión de ordenarlo. Si no, es una carrera contrarreloj contra correos de hace más de un año.
    • Corregir tu situación fiscal. Presentas declaraciones complementarias quitando el efecto de esos comprobantes. Es más rápido, es definitivo, y es más caro: pagas el impuesto que habías deducido, más actualización y recargos.

    Cuál de los dos caminos puedes tomar no lo decides en esos treinta días. Lo decidiste el día que cerraste la operación y guardaste, o no guardaste, la evidencia.

    El paso a paso de qué documentos integran un expediente que aguanta una revisión está en la guía de cómo acreditar la materialidad de las operaciones.

    Cómo consultar si un RFC está señalado

    Es gratuito, es público y no necesitas e.firma. El SAT publica los listados del 69-B en su portal de contribuyentes publicados, separados por estatus: presuntos, definitivos, desvirtuados y sentencias favorables.

    Tres detalles que hacen la diferencia entre consultar y consultar bien. Busca por RFC y nunca por nombre comercial, porque las razones sociales se parecen entre sí y los RFC no. Revisa la fecha del archivo, porque los listados se actualizan y una descarga vieja no te protege. Y guarda el resultado con la fecha del día en que lo hiciste: si algún día tienes que demostrar que revisaste a tu proveedor antes de contratarlo, ese archivo con fecha es tu evidencia de buena fe.

    Documentos, laptop y lupa vistos desde arriba sobre un escritorio de oficina
    Diez minutos de consulta antes de firmar valen más que tres semanas de arqueología documental después.

    La forma de no depender de la suerte

    Revisar el listado antes de contratar reduce el riesgo, pero no lo elimina: un proveedor puede estar impecable hoy y aparecer publicado dentro de dos años, y esa publicación alcanza a operaciones que ya cerraste. Contra eso solo hay una defensa, y es la de siempre: que cada factura tenga detrás un expediente capaz de sostener por sí mismo que la operación fue real.

    Si tu empresa mueve cientos de facturas al mes, hacerlo a mano no escala. En Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, sin importar en qué estado opere tu empresa. Puedes ver cómo funciona en la página de materialidad de las operaciones.

    Preguntas frecuentes sobre EFOS y EDOS

    ¿Qué significan las siglas EFOS y EDOS?

    EFOS quiere decir Empresa que Factura Operaciones Simuladas y EDOS, Empresa que Deduce Operaciones Simuladas. Ninguna de las dos aparece con esas siglas en la ley: son el nombre corto que la práctica le puso a las dos posiciones del procedimiento del artículo 69-B del Código Fiscal de la Federación.

    ¿Puedo ser EDOS sin saberlo?

    Sí, y es el caso más común. La condición no depende de que hayas sabido nada: depende de que hayas dado efecto fiscal a comprobantes de un contribuyente que después quedó publicado. Por eso la defensa no es alegar desconocimiento, es acreditar que la operación realmente ocurrió.

    ¿Cómo sé si mi proveedor es un EFOS?

    Descarga los listados del 69-B del portal de datos abiertos del SAT y busca su RFC, no su nombre comercial. Es gratuito y no requiere e.firma. Conviene hacerlo antes de contratar y repetirlo de forma periódica con los proveedores recurrentes, guardando cada consulta con su fecha.

    Mi proveedor está en presuntos, no en definitivos. ¿Pierdo la deducción?

    Todavía no. Estar en el listado de presuntos significa que el SAT notificó su sospecha y el proveedor está en tiempo de desvirtuarla. Tus deducciones no se rechazan de forma automática por eso. Pero es la señal más clara que vas a recibir para revisar el expediente de esas operaciones antes de que el asunto se vuelva urgente.

    ¿Cuánto tiempo tengo para reaccionar si mi proveedor sale publicado?

    Treinta días desde la publicación del listado definitivo, para acreditar que la operación ocurrió o para corregir tu situación fiscal. Como los plazos fiscales fijados en días no cuentan sábados, domingos ni días festivos, en el calendario real es alrededor de mes y medio. Suena a mucho hasta que empiezas a buscar correos de hace dos años.

  • Software de materialidad contable: qué debe hacer y cómo elegirlo

    Software de materialidad contable: qué debe hacer y cómo elegirlo

    Un software de materialidad contable es una herramienta que reúne, ordena y conserva la evidencia documental de cada operación facturada, para que puedas demostrar ante el SAT que esa operación realmente ocurrió. No es un sistema de contabilidad ni un facturador: esos registran y timbran. Este guarda el porqué, el cómo y el con qué detrás de cada CFDI. Aquí va qué debe hacer uno de verdad, y cómo distinguirlo de una carpeta en la nube con mejor mercadotecnia.

    ¿Qué hace exactamente un software de materialidad?

    Su trabajo es convertir una factura suelta en un expediente completo. Toma el CFDI, identifica de qué operación se trata y con quién, y a partir de ahí reúne todo lo que la sostiene: cotización, orden de compra, contrato, evidencia de la entrega y comprobante de pago. El resultado es que cada factura deja de estar sola.

    La diferencia con tu sistema contable es de propósito. La contabilidad responde “¿cuánto?” y “¿en qué cuenta?”. La materialidad responde “¿esto pasó de verdad?”, que es una pregunta distinta y la única que importa cuando llega un requerimiento.

    El momento exacto en que la carpeta compartida deja de servir

    Casi todas las empresas empiezan igual, y funciona por un rato: una carpeta compartida, subcarpetas por mes y un Excel que apunta qué hay dentro. Con veinte facturas al mes es perfectamente razonable. El problema no es que el método sea malo, es que se rompe por tres costuras muy concretas.

    • Está ordenado por fecha, y el SAT pregunta por operación. Cuando te piden el expediente de una compra específica de hace catorce meses, tienes que reconstruirla a mano desde cuatro carpetas distintas.
    • Nadie sabe qué falta hasta que alguien lo busca. Una carpeta no te avisa de que a esa operación nunca le llegó el comprobante de entrega. Te enteras el día que lo necesitas, que suele ser el peor día posible.
    • Depende de una persona. El orden vive en la cabeza de quien lo armó, y esa persona algún día se va de vacaciones, cambia de puesto o de empresa.
    Pila de papeles y documentos variados sobre la superficie de un escritorio
    El método manual no falla por malo. Falla por volumen, y siempre a destiempo.

    Las siete funciones que de verdad importan

    Casi cualquier herramienta que guarde archivos puede decir que “gestiona documentos”. Estas siete son las que separan un gestor documental de algo que realmente sostiene una revisión, con la pregunta concreta que conviene hacer en la demostración para comprobar cada una.

    FunciónPor qué importaCómo comprobarla en la demo
    Lee el XML, no solo el PDFEl XML trae los datos estructurados; el PDF es una imagen bonita del mismo datoPide subir un XML tuyo y ver qué extrae solo
    Organiza por operación, no por mesLa autoridad revisa operaciones, no periodosPide ver el expediente completo de una sola compra
    Avisa de lo que faltaEl hueco que no ves es el que te cuesta la deducciónPregunta qué pasa si una operación se queda sin comprobante de entrega
    Genera los documentos ausentesMuchas operaciones reales nunca tuvieron contrato ni cotizaciónPide ver un contrato generado, no una diapositiva que lo describe
    Firma con fecha ciertaUn documento sin fecha verificable pierde fuerza probatoriaPregunta con qué PSC autorizado firman
    Deja rastro de cada cambioLa trazabilidad es parte de la evidencia, no un extraPide ver el historial de un expediente
    Exporta el expediente completoSi te requieren, entregas un paquete, no accesos a un portalPregunta en qué formato lo entregan y cuánto tarda
    Siete preguntas que un proveedor serio contesta enseñando la pantalla, no el folleto.

    Lo que ningún software va a resolver por ti

    Esta sección probablemente no te la va a dar ningún vendedor, y es la más importante antes de firmar nada. Una herramienta ordena evidencia. No la fabrica.

    • No inventa lo que nunca existió. Si el servicio se prestó por teléfono, sin contrato, sin correo y sin entregable, no hay sistema que rellene ese hueco. Solo puede ayudarte a no repetirlo.
    • No arregla el pasado por sí solo. Puede ayudarte a ordenar y a detectar huecos en operaciones viejas, pero la evidencia que no se guardó en su momento hay que reconstruirla a mano, y no siempre se puede.
    • No sustituye la razón de negocio. Puedes tener el expediente impecable y aun así recibir un cuestionamiento si la operación no tenía lógica económica. Eso se decide antes, en la mesa donde se aprueba la compra.
    • No revisa a tus proveedores por ti, salvo que lo hagas parte del proceso. Si contratas a alguien que después aparece en la lista negra del SAT, el expediente te ayuda a defenderte, pero la revisión previa sigue siendo una decisión humana.

    Un software de materialidad no te da una defensa. Te quita la excusa de no tenerla lista.

    Seis preguntas para la demostración

    Toda demostración se ve bien, porque está preparada para verse bien. Estas seis preguntas mueven la conversación del folleto a la realidad, y se contestan en diez minutos.

    1. ¿Puedo subir mis facturas en la demostración, no las de ejemplo?
    2. Enséñame un expediente completo de una sola operación, de principio a fin.
    3. ¿Qué pasa con las operaciones de los últimos dos años que ya están cerradas?
    4. Si mañana cambio de proveedor de software, ¿cómo me llevo mis expedientes?
    5. ¿Quién firma electrónicamente y con qué prestador autorizado?
    6. Si el SAT me requiere el lunes, ¿qué le entrego exactamente y en qué formato?
    Escritorio minimalista con tableta, lápiz digital, teclado y artículos de oficina
    La pregunta cuatro es la que más incomoda, y por eso es la que más conviene hacer.

    Nuestra recomendación: Materialidad Contable

    Aquí toca ser transparentes: Materialidad Contable es nuestro producto, y este blog es nuestro. Dicho eso, la lista de arriba no está escrita para que la ganemos nosotros, está escrita para que puedas comparar a cualquiera con el mismo criterio. Si evalúas otras opciones con esas siete funciones y esas seis preguntas, vas a tomar una mejor decisión, nos elijas o no.

    Esto es lo que hace nuestro servicio, en los mismos términos de la tabla:

    • Análisis asistido de cada factura, a partir del PDF y del XML.
    • Identificación de las partes y los conceptos de cada operación.
    • Organización documental por operación, no por mes ni por tipo de archivo.
    • Generación asistida de contratos y cotizaciones cuando la operación no los tuvo.
    • Firma electrónica mediante un PSC autorizado en México, con fecha cierta.
    • Expediente centralizado y trazable, con cobertura en toda la República y sin visitas presenciales.
    Vista cenital de manos trabajando en una laptop sobre un escritorio con carpetas y una calculadora
    El expediente vive en un solo lugar, no repartido entre correos, carpetas y el escritorio de alguien.

    Lo que no vas a encontrar aquí es un precio de lista, porque depende del volumen de facturas y del estado en que esté tu documentación hoy. La forma corta de saberlo es una demostración con tus propias facturas. Los detalles del servicio y la cobertura por estado están en la página de materialidad de las operaciones, y si prefieres empezar por entender el trabajo antes que la herramienta, la guía de cómo acreditar la materialidad explica el proceso completo a mano.

    Preguntas frecuentes sobre software de materialidad contable

    ¿Un software de materialidad sustituye a mi sistema contable?

    No, resuelven cosas distintas y conviven. El sistema contable registra el importe y la cuenta. El de materialidad guarda la evidencia de que la operación detrás de ese importe existió. Uno responde cuánto, el otro responde si pasó.

    ¿Sirve para operaciones que ya cerré hace meses?

    Sirve para ordenarlas y para detectar qué le falta a cada una, que ya es bastante. Lo que no puede hacer es crear evidencia que nunca existió. Si de una operación vieja no queda contrato, ni correo, ni comprobante de entrega, esa reconstrucción es manual y no siempre termina bien.

    ¿Cuántas facturas al mes justifican automatizar esto?

    No hay un número universal, y depende más del tipo de operación que del volumen. Con pocas facturas pero contratos complejos puede justificarse antes que con muchas facturas repetitivas. La señal práctica es otra: si nadie en tu equipo puede armar el expediente completo de una operación concreta en menos de una hora, el método actual ya se quedó corto.

    ¿Qué diferencia hay entre esto y un gestor documental?

    Un gestor documental guarda archivos y los ordena por carpetas o etiquetas. Un software de materialidad los ordena por operación, entiende qué documentos debería tener cada una, avisa de los que faltan y los firma con fecha cierta. La diferencia práctica está en la palabra “faltan”: un gestor no sabe lo que no está.

    ¿Puedo llevarme mis expedientes si cambio de proveedor?

    Deberías poder, y conviene preguntarlo antes de firmar y no después. La respuesta correcta incluye en qué formato te entregan los archivos, si incluyen el historial de trazabilidad y cuánto tardan. Si esa pregunta incomoda a quien te vende, ya tienes información útil.

  • Lista negra del SAT: qué es, cómo consultarla y qué hacer si apareces

    Lista negra del SAT: qué es, cómo consultarla y qué hacer si apareces

    Hay dos maneras de enterarte de que existe la lista negra del SAT. Una es leyendo algo como esto, con un café al lado y cero prisa. La otra es que tu contador te marque un martes a las siete de la tarde con esa voz. Preferimos la primera. La lista negra del SAT es el conjunto de listados públicos donde la autoridad exhibe a contribuyentes con problemas fiscales, y el más temido es el del artículo 69-B del Código Fiscal de la Federación: ahí van las empresas que el SAT presume que facturan operaciones inexistentes. Si tú o uno de tus proveedores aparecen ahí, los comprobantes de esas operaciones pierden su efecto fiscal.

    ¿Qué es exactamente la lista negra del SAT?

    La lista negra del SAT es el nombre coloquial de los listados de contribuyentes que la autoridad publica de forma abierta cuando detecta irregularidades fiscales. No es un término legal: en la ley son las publicaciones de los artículos 69 y 69-B del Código Fiscal de la Federación. El 69 exhibe a quien debe o incumple; el 69-B señala a quien la autoridad presume que factura operaciones que nunca ocurrieron.

    La confusión no es tuya. En la práctica, cuando alguien dice “está en la lista negra” puede estar hablando de cosas muy distintas: desde un crédito fiscal firme de treinta mil pesos hasta una presunción formal de facturación simulada. Son problemas de tamaños muy diferentes, y conviene saber cuál te tocó antes de entrar en pánico.

    No es una lista. Son diecinueve.

    Aquí está el dato que casi ningún artículo menciona: el SAT no publica una lista negra, publica diecinueve listados distintos en su portal de datos abiertos. Catorce cuelgan del artículo 69 y cinco del 69-B. Saber en cuál apareciste cambia por completo lo que tienes que hacer el lunes por la mañana.

    AspectoArtículo 69Artículo 69-B
    Qué señalaAdeudos fiscales o incumplimiento de obligacionesPresunción de operaciones inexistentes o simuladas
    Cuántos listados145
    EjemplosCréditos firmes, cancelados, condonados, no localizados, sentencias por delito fiscalPresuntos, definitivos, desvirtuados, sentencias favorables, listado completo
    Efecto sobre los CFDINinguno directoLos comprobantes pierden su efecto fiscal
    A quién alcanzaSolo al contribuyente publicadoAl publicado y a todos sus clientes

    Marco legal

    El artículo 69-B del Código Fiscal de la Federación es la base de las listas de EFOS y EDOS. Permite al SAT presumir que una operación es inexistente cuando quien emitió el comprobante no tenía activos, personal, infraestructura ni capacidad material para prestarla. El texto vigente está en el Código Fiscal de la Federación, y lo desglosamos en el fundamento legal de la materialidad de las operaciones.

    Las cinco listas del artículo 69-B, de menor a mayor gravedad

    No todas pesan igual, aunque el susto inicial sí sea el mismo:

    1. Presuntos. El SAT sospecha y te lo notificó. Todavía no se prueba nada, y es justo aquí donde se gana o se pierde el caso.
    2. Desvirtuados. Presentaste pruebas y la autoridad te dio la razón. La mejor lista para aparecer, dentro de lo que cabe.
    3. Sentencias favorables. Peleaste en tribunales y ganaste. Mismo final que desvirtuar a tiempo, con varios ceros más de por medio.
    4. Definitivos. La autoridad resolvió en contra. Los comprobantes emitidos pierden su efecto fiscal.
    5. Listado completo. El acumulado de todos los notificados, sin distinguir en qué estatus quedaron.

    ¿Qué es un EFOS y qué es un EDOS?

    Un EFOS es una Empresa que Factura Operaciones Simuladas: vende comprobantes de servicios que nunca prestó. Un EDOS es una Empresa que Deduce Operaciones Simuladas: compró esos comprobantes y los usó para deducir. El SAT publica a los EFOS en el 69-B y, a partir de esa publicación, va por sus clientes.

    El detalle incómodo es que casi nadie se levanta un lunes decidido a ser EDOS. Se llega ahí contratando a un proveedor barato que entregó factura, cobró y desapareció. Tú hiciste una compra real; el problema es que la empresa del otro lado no tenía con qué hacerla.

    Interior de una bodega industrial vacía con tarimas apiladas y cortina metálica cerrada
    Cuando el SAT dice que un proveedor no tenía capacidad material, se refiere a esto: una razón social, un CFDI y muy poco más detrás.

    Cómo consultar la lista negra del SAT

    Es gratis, es público y no necesitas e.firma. Toma menos de lo que tarda en cargar el portal, que ya es decir algo.

    1. Entra al apartado de contribuyentes publicados en el portal de datos abiertos del SAT.
    2. Elige el listado correcto: los del 69-B si te preocupa la facturación simulada, los del 69 si buscas adeudos o incumplimientos.
    3. Busca por RFC, nunca por nombre comercial. Las razones sociales se repiten y se parecen entre sí; los RFC no.
    4. Revisa la fecha del archivo. Los listados se actualizan, y una descarga de hace seis meses no te sirve para nada.
    5. Guarda la consulta con su fecha. Si algún día tienes que demostrar que revisaste a tu proveedor antes de contratarlo, ese archivo es tu evidencia.

    Si tienes que revisar a decenas de proveedores, o quieres saber qué dice cada columna del archivo y por qué puede ir semanas detrás de lo que el SAT ya publicó, está todo en la guía del listado 69-B paso a paso. Incluye las dos fórmulas de Excel para cruzar todos tus RFC de una vez.

    Lista de verificación en un portapapeles junto a una laptop sobre un escritorio
    Revisar a un proveedor toma diez minutos. Reconstruir un expediente después de un requerimiento toma semanas.

    Los plazos del 69-B: qué pasa desde la notificación

    Si tu empresa recibe la notificación de presunción, arranca un reloj que no se detiene porque estés de vacaciones. Estos son los plazos que marca el artículo 69-B:

    EtapaPlazoQuién actúa
    Presentar pruebas tras la última notificación15 díasEl contribuyente
    Prórroga, por única ocasión5 días másEl contribuyente, dentro de los 15 iniciales
    Documentación adicional que pida la autoridad10 díasEl contribuyente
    Valorar pruebas y notificar la resoluciónMáximo 50 díasEl SAT
    Publicación del listado definitivoNo antes de 30 días tras la notificaciónEl SAT
    Acreditar la operación o corregirse30 días desde la publicaciónLos EDOS

    Un detalle que se pasa por alto seguido: en materia fiscal, los plazos fijados en días no cuentan sábados, domingos ni días festivos, según el artículo 12 del mismo Código. Quince días son quince días hábiles, lo que en el calendario real da algo de aire. No mucho, pero algo.

    Tu proveedor apareció en la lista definitiva. ¿Ahora qué?

    Tienes treinta días desde la publicación para hacer una de dos cosas: acreditar que la operación sí ocurrió, o corregir tu situación fiscal presentando declaraciones complementarias. La segunda es más rápida y bastante más cara. La primera depende por completo de algo que ya tenías, o no tenías, desde mucho antes: un expediente. Es la misma evidencia que exige cualquier revisión, y la desglosamos en qué exige el SAT cuando cuestiona una operación.

    El plazo para demostrar que una operación fue real empieza a correr justo cuando ya no puedes conseguir la evidencia. Por eso el expediente se arma el día de la operación, no el día del requerimiento.

    Cómo no llegar hasta aquí

    La lista negra es un síntoma, no la enfermedad. Lo que el SAT cuestiona en el 69-B es exactamente lo mismo que cuestiona en cualquier revisión: la materialidad de las operaciones, es decir, si la compra o el servicio detrás del CFDI de verdad sucedió. Dos hábitos hacen casi todo el trabajo.

    • Revisa a tus proveedores antes de pagarles y guarda la consulta fechada. Cuesta diez minutos y es la evidencia de que actuaste de buena fe.
    • Arma el expediente al cerrar la operación, no cuando llegue el requerimiento. Cotización, contrato u orden de compra, evidencia de la entrega o del servicio y comprobante de pago, todo fechado y conectado entre sí. El paso a paso completo está aquí.

    El 69-B pregunta si la operación existió. Cuando sí existió, el SAT todavía puede hacer otra pregunta: ¿y para qué la hiciste? Esa es la razón de negocios del artículo 5-A, y la explicamos con un ejemplo en números en la guía de razón de negocios.

    Comprobantes y documentos ordenados sobre un escritorio de oficina
    Un expediente armado el mismo día es corto y ordenado. Uno reconstruido ocho meses después es arqueología con fecha límite.

    Si tu operación mueve cientos de facturas al mes, hacer esto a mano no escala: alguien se va a quedar sin tiempo un viernes, y el hueco va a aparecer justo en la factura que el SAT decida revisar. En Materialidad Contable convertimos cada factura en un expediente documental completo y trazable, sin importar en qué estado opere tu empresa. Puedes ver cómo funciona en la página de materialidad de las operaciones.

    Preguntas frecuentes

    ¿Aparecer en la lista negra del SAT es lo mismo que estar en el 69-B?

    No. “Lista negra” es un apodo que engloba diecinueve listados. Catorce salen del artículo 69 y tienen que ver con adeudos, cancelaciones o incumplimientos. Solo cinco salen del 69-B, que es el de operaciones presuntamente inexistentes y el más grave, porque afecta los comprobantes que emitiste y, con ellos, a tus clientes.

    ¿Cómo saber si mi proveedor está en la lista negra del SAT?

    Descarga los listados del apartado de contribuyentes publicados en el portal de datos abiertos del SAT y busca su RFC, no su nombre comercial. Es gratuito y no requiere e.firma. Conviene guardar el resultado con la fecha del día en que lo consultaste.

    ¿Qué pasa si mi proveedor está en presuntos y no en definitivos?

    Todavía no hay resolución. Estar en presuntos significa que el SAT notificó su sospecha y el proveedor está en tiempo de desvirtuarla. Tus deducciones no se rechazan de forma automática por eso, pero es la señal más clara que vas a recibir para revisar el expediente de esas operaciones antes de que se vuelva urgente.

    ¿Se puede salir de la lista negra del SAT?

    Sí. Si presentas pruebas dentro del plazo y la autoridad las valora a tu favor, pasas al listado de desvirtuados. Si la resolución es en contra, queda la vía del tribunal, y quienes ganan ahí aparecen en el listado de sentencias favorables. Salir es posible; es solo mucho más caro que no entrar.

    ¿Cuánto tiempo tengo para responder si me notifican el 69-B?

    Quince días desde la última notificación para presentar pruebas, con opción de pedir una prórroga de cinco días por única ocasión. Como los plazos fiscales en días no cuentan fines de semana ni festivos, en el calendario real son alrededor de tres semanas. La autoridad tiene hasta cincuenta días para valorar las pruebas y notificar su resolución.

  • Materialidad de las Operaciones para Efectos Fiscales

    Materialidad de las Operaciones para Efectos Fiscales

    “Para efectos fiscales” es una de esas frases que los abogados y contadores meten en cada oración hasta que deja de sonar raro. Pero aquí sí importa: acota exactamente el momento en que la materialidad de las operaciones para efectos fiscales se vuelve relevante para el SAT.

    ¿Cuándo se vuelve relevante “para efectos fiscales”?

    Se vuelve relevante en el momento exacto en que usas una operación para algo con consecuencia fiscal: deducirla, acreditar el IVA, o solicitar una devolución de saldo a favor. Antes de eso, es solo una operación comercial. En cuanto entra a tu declaración, se convierte en algo que el SAT puede cuestionar.

    Antes de usarla fiscalmenteDespués de usarla fiscalmente
    Qué esUna operación comercial normal, como cualquier otraUn hecho que el SAT puede pedirte comprobar
    Qué arriesgasNada todavíaLa deducción, el acreditamiento o la devolución completos
    Qué te protegeNada, aún no aplicaEl expediente armado desde que ocurrió la operación

    Qué tiene que sostener la materialidad para efectos fiscales

    • Que la operación haya ocurrido realmente, no solo en papel
    • Que el proveedor haya tenido capacidad real para cumplirla
    • Que exista evidencia documental completa, no solo el CFDI
    • Que el monto y el giro de la operación sean coherentes entre sí

    Si alguno de estos puntos falla, el SAT puede rechazar el efecto fiscal completo: se pierde la deducción o el acreditamiento, aunque el CFDI esté perfectamente timbrado. Cubrimos el marco legal completo en nuestra guía de materialidad de las operaciones y qué exige puntualmente la autoridad en materialidad ante el SAT.

    La forma más simple de no complicarte después

    Arma el expediente en el momento de la operación, no cuando vayas a presentar la declaración. Un expediente reunido en tiempo real, con fechas coherentes, siempre es más creíble que uno reconstruido después bajo presión.

    Qué documento prueba exactamente qué

    La mayoría de las guías te entregan una lista plana de documentos y te dejan ahí. El problema es que un expediente no se arma juntando papeles, se arma cubriendo huecos: cada documento existe para sostener una afirmación distinta, y si falta uno queda un hueco que ningún otro tapa.

    Lo que hay que probarLos documentos que lo sostienen
    Que el proveedor podía hacerloConstancia de situación fiscal, opinión de cumplimiento, evidencia de que tiene personal, activos o instalaciones
    Que hubo un acuerdoCotización, orden de compra, contrato firmado con fecha anterior a la operación
    Que la operación se ejecutóEvidencia de entrega, bitácoras, reportes, fotografías, correos de seguimiento
    Que se pagóEstado de cuenta, comprobante de transferencia, complemento de pago
    Que tenía sentido hacerlaCotizaciones comparativas, minuta donde se aprobó, correo con la justificación del gasto
    Cada renglón cubre una afirmación distinta. El CFDI, por sí solo, no cubre ninguna.

    El último renglón es el que más se olvida y el que más pesa cuando la revisión se pone seria. Los cuatro primeros prueban que algo ocurrió. El quinto prueba que tenía sentido que ocurriera, que es una pregunta distinta y bastante más difícil de contestar meses después, cuando la persona que tomó la decisión ya no trabaja ahí.

    Preguntas frecuentes

    Las dudas que de verdad nos hacen los clientes cuando llegan a este tema:

    ¿El CFDI no es suficiente para comprobar la materialidad de una operación?

    No. El CFDI prueba que timbraste correctamente, no que la operación ocurrió de verdad (por bonito que se vea el folio). El SAT puede tener el comprobante perfecto y aun así rechazar la deducción si el proveedor no pudo cumplirla en la realidad. Ve cómo armar el expediente en cómo acreditar la materialidad de las operaciones.

    ¿Qué pasa si el SAT determina que una operación no es material?

    Pierdes el efecto fiscal completo: la deducción, el acreditamiento de IVA o la devolución que solicitaste, sin importar que el CFDI esté timbrado en tiempo y forma. Para el SAT es como si la operación nunca hubiera pasado, solo que ahora con una revisión de por medio y menos margen para explicarte.

    ¿Cuándo debo armar el expediente, antes o después de declarar?

    Antes, siempre antes. Reunir el contrato, la evidencia de que el proveedor pudo cumplir y la trazabilidad del pago en el momento de la operación es mucho más creíble que reconstruir la historia meses después con fechas que no cuadran. Arma tu expediente de materialidad de las operaciones como si el SAT fuera a pedirlo mañana, porque siempre lo hace.

    ¿La materialidad para efectos fiscales es lo mismo que la materialidad contable?

    No, aunque compartan nombre. La materialidad fiscal es binaria: el SAT reconoce la operación o no, y si no la reconoce pierdes el efecto completo. La materialidad contable de tus estados financieros es distinta: ahí se trata de importancia relativa, no de todo o nada.